【2026最新】保険料控除申告書の書き方と記入例!損しない計算術
年末が近づくと職場のデスクや社内ポータルに届く「給与所得者の保険料控除申告書」。毎年提出しているはずなのに、手元の保険料控除証明書と照らし合わせた瞬間、「旧制度と新制度のどちらに書くのか」「どの計算式を当てはめればいいのか」と筆が止まってしまう方は少なくありません。
2026年の手続きにおいても、電子申請システムが普及する一方で、書類の確認作業や手動入力におけるミスは後を絶ちません。証明書の読み間違いや計算の取りこぼしによって、本来戻ってくるはずだった数千円から数万円の税金を逃してしまうケースも頻発しています。この記事では、証明書の見極め方から控除額の正確な算出手順、見落としがちな盲点まで、手取りを確実に守るための実践ポイントを詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:制度の判定基準は「契約日」にあり、2011年12月31日以前なら「旧制度」、2012年1月1日以後なら「新制度」と機械的に分類するのが鉄則。
- 要点2:生命保険・介護医療・個人年金の3区分で合計最大12万円、地震保険で最大5万円の所得控除枠を余さず活用することが還付金最大化の鍵。
- 要点3:家族分の国民年金やiDeCo掛金は全額が控除対象となるため、申告書右側の「社会保険料」および「小規模企業共済等」の欄への記入漏れに厳重警戒が必要。
【まずは手元をチェック】保険料控除証明書の見方と国税庁の申告書様式ダウンロード
申告書の記入を始める前に、まずは手元に必要な書類が揃っているかを確認します。毎年10月から11月にかけて各保険会社から圧着ハガキや封書、あるいは電子データ(XML形式)で届く「保険料控除証明書」がすべての根拠資料です。
手元のハガキを開いた際、確認すべき重要項目は次の3点に集約されます。
- 適用制度の区分:「新制度」か「旧制度」かの明記
- 保険料の区分:「一般生命保険料」「介護医療保険料」「個人年金保険料」「地震保険料」の種別
- 証明額と申告額(参考額):「証明日時点の支払済額」と「12月31日までの年間支払見込額」の2段表記
年末調整で申告書に記入するのは、原則として12月までの見込みを含めた「申告額(年間支払予定額)」の数値です。途中解約の予定がない限り、証明日までの支払額ではなく見込額を記入する点に注意してください。
もし会社から紙の用紙を再取得するよう指示された場合や、書き損じで予備が必要になった場合は、国税庁の公式サイトから「給与所得者の保険料控除申告書」のPDFまたは入力用Excelファイルを誰でも無料で入手できます。「国税庁 各種申告書様式」のページから最新年分のフォーマットをダウンロードして印刷すれば、そのまま正式な提出書類として使用可能です。
【記入例つき】生命保険料控除の新旧制度の違いと控除額の算出手順
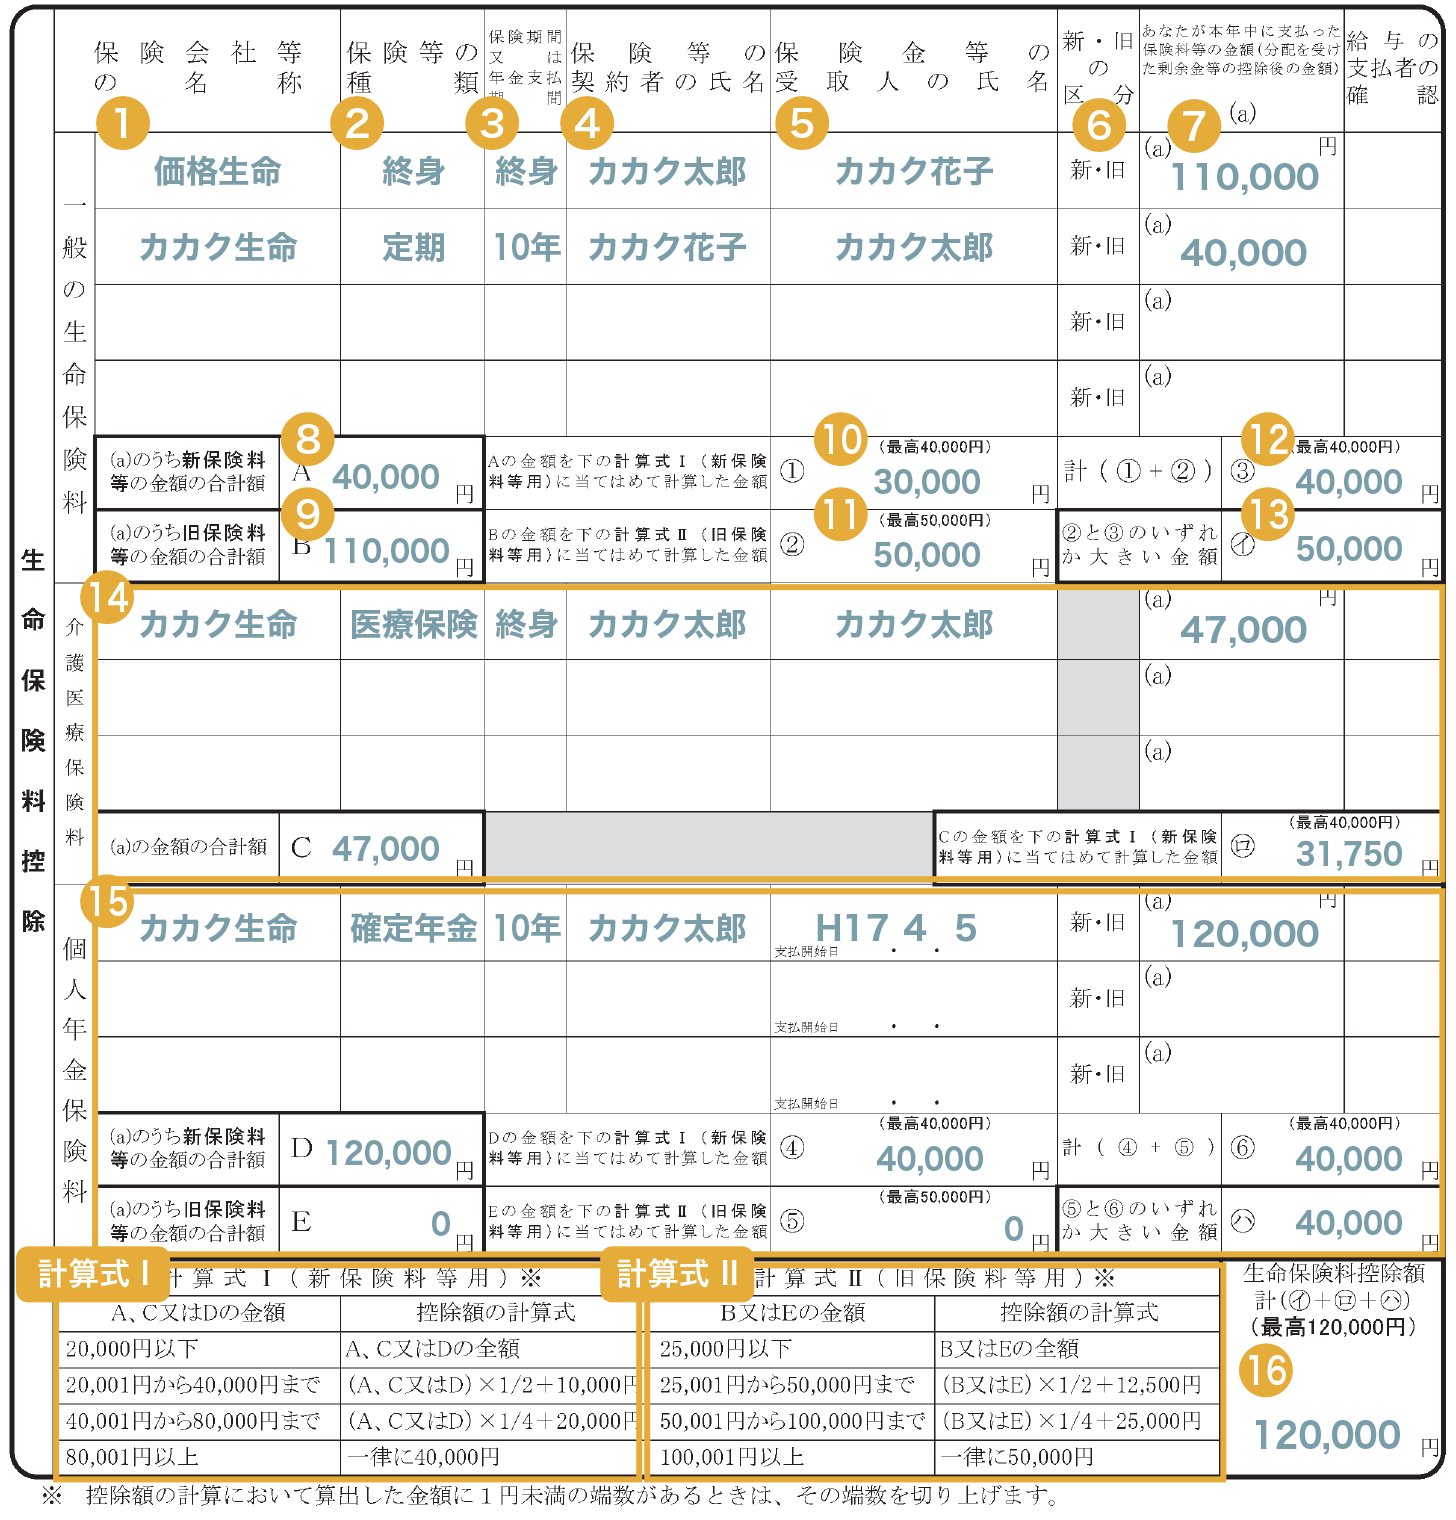
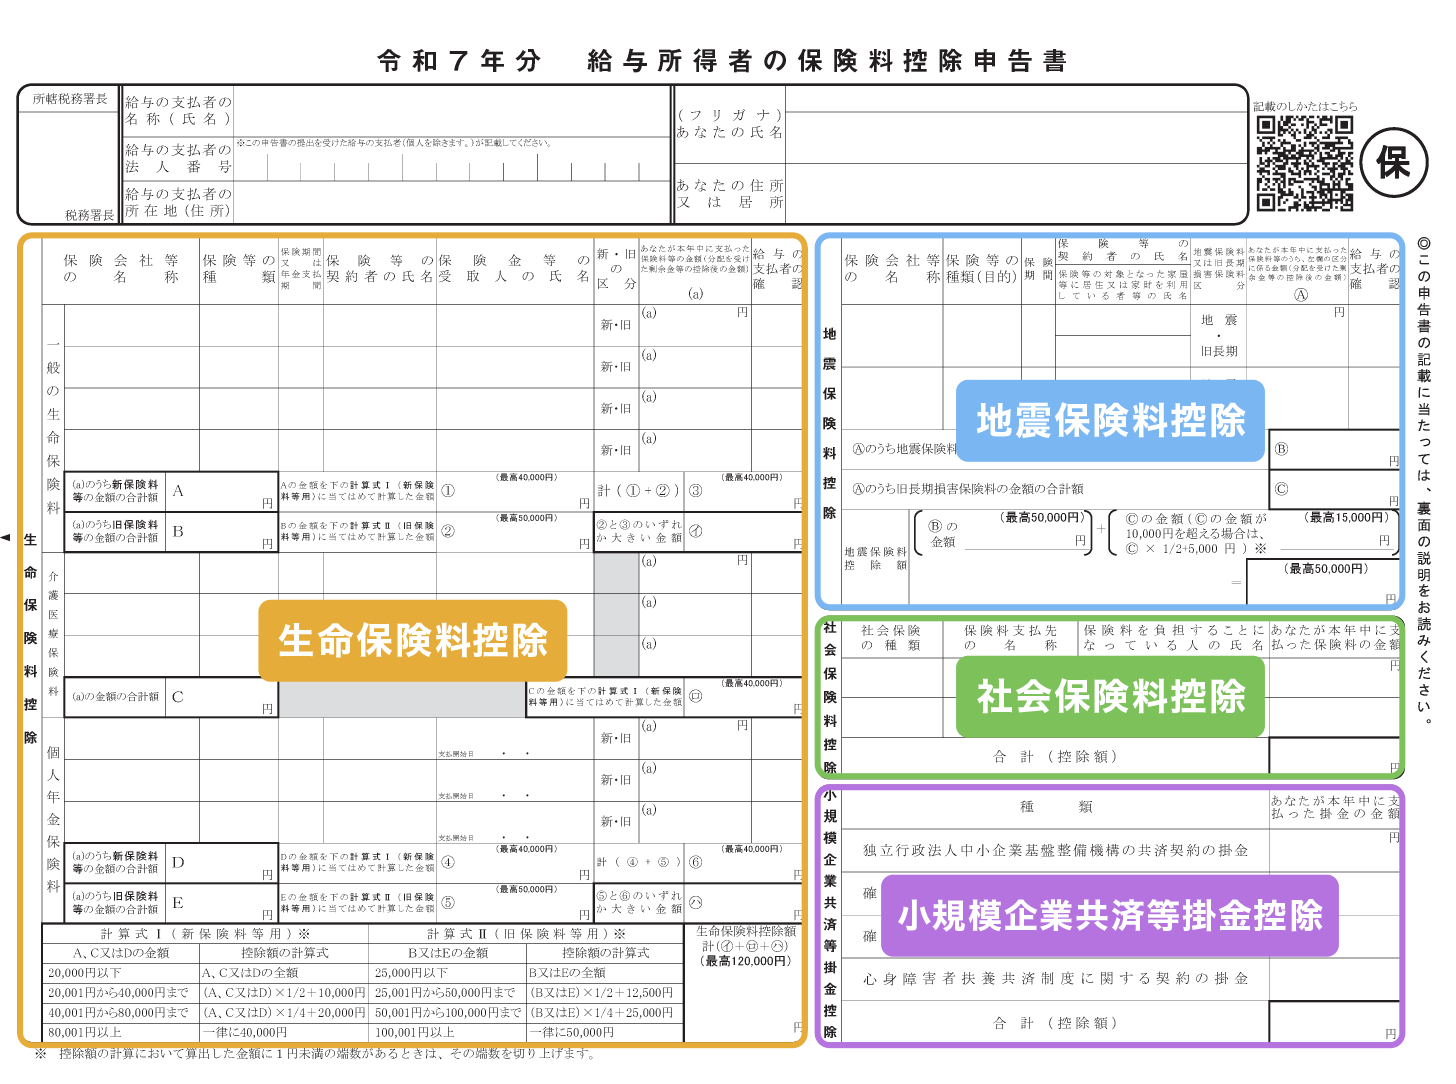
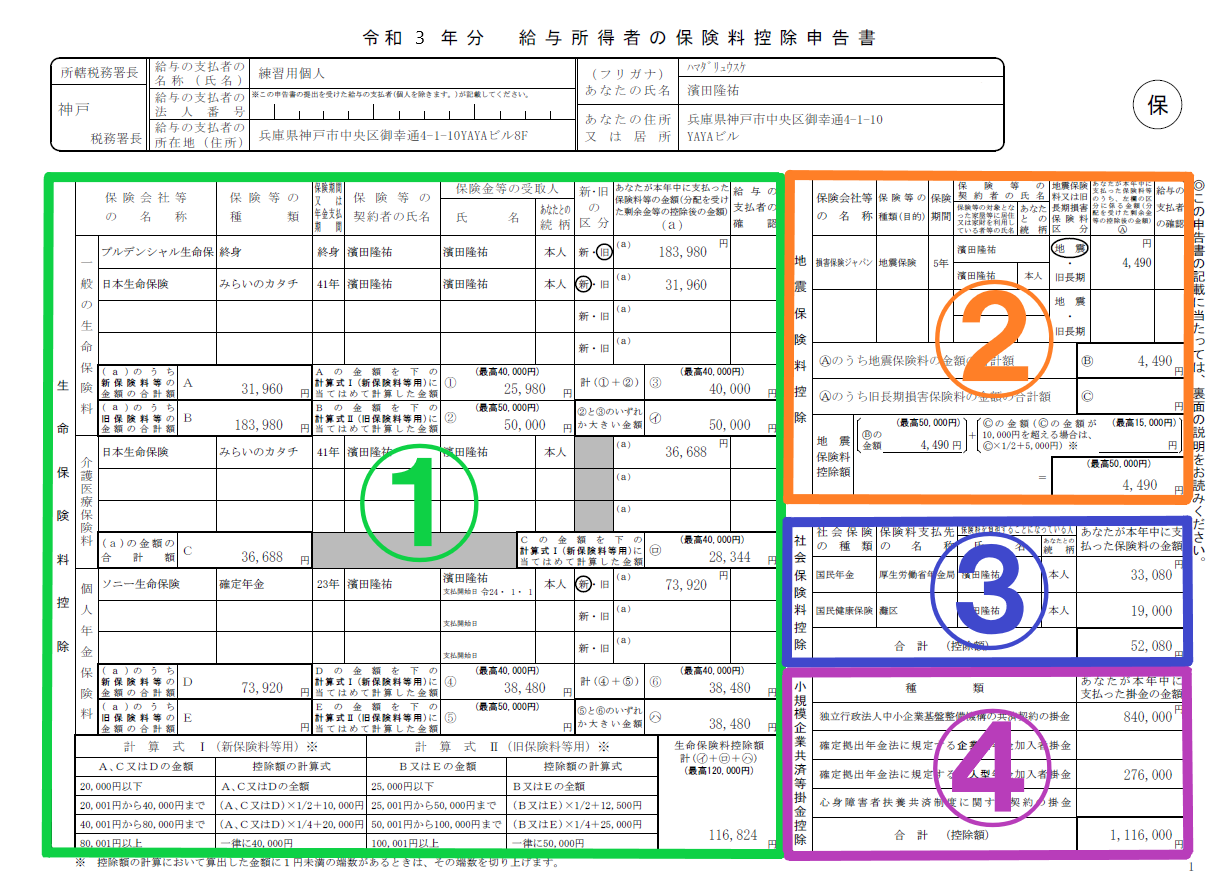
保険料控除申告書の中で最も記入スペースが広く、多くの人が頭を悩ませるのが左側に配置された「生命保険料控除」の欄です。ここで損をしないための成否を分けるのが、生命保険料控除の新旧制度の違いを正しく理解できているかという点につきます。
契約日が2011年(平成23年)12月31日以前のものは「旧制度」、2012年(平成24年)1月1日以後のものは「新制度」が適用されます。更新型の保険で2012年以降に特約の付加や更新を行った場合は、旧契約であっても新制度へ移行しているケースがあるため、必ず控除証明書の表記を基準に判断してください。
それぞれの所得税控除額を求める計算式は以下の通りに定められています。
| 区分 | 年間の支払保険料(A) | 控除額の計算式(所得税) |
|---|---|---|
| 新制度 (上限40,000円) | 20,000円以下 | 支払保険料の全額 |
| 20,001円 〜 40,000円 | A × 1/2 + 10,000円 | |
| 40,001円 〜 80,000円 | A × 1/4 + 20,000円 | |
| 80,001円以上 | 一律 40,000円 | |
| 旧制度 (上限50,000円) | 25,000円以下 | 支払保険料の全額 |
| 25,001円 〜 50,000円 | A × 1/2 + 12,500円 | |
| 50,001円 〜 100,000円 | A × 1/4 + 25,000円 | |
| 100,001円以上 | 一律 50,000円 |
申告書の記入枠には「保険会社等の名称」「保険等の種類」「保険期間」「保険等の契約者の氏名」「保険金等の受取人」「新・旧の区分」「あなたが本年中に支払った保険料等の金額」を証明書の記載通りに書き写します。
ここで陥りがちな最大の落とし穴が、「新旧両方の契約がある場合」の合算ルールです。一般生命保険料の枠で新旧両方を申告する場合、合算後の上限額は新制度の上限である「40,000円」に制限されます。もし旧制度単体での支払額がすでに60,000円(控除額40,000円)を超えており、旧制度だけで計算した控除額が40,000円を上回る場合は、あえて新制度を合算せず「旧制度のみ」で申告したほうが上限50,000円まで控除を受けられるため有利になります。
【介護医療&個人年金】介護医療保険料控除の計算方法と個人年金の上限額
生命保険料控除の全体枠は、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3本柱で成り立っており、所得税の控除限度額は3枠合わせて最大12万円(住民税は合算で最大7万円)に設定されています。
まず、介護医療保険料控除の計算方法ですが、こちらは2012年の税制改正時に新設された枠であるため、過去の契約であってもすべて「新制度の計算式(上限4万円)」が適用されます。医療保険、がん保険、介護保険などの保険料がこの枠に該当します。計算式は先ほどの新制度と同じテーブルを用いるため、年間支払額が80,000円を超えていれば、その時点で上限の40,000円に到達します。
一方、個人年金保険料控除の上限額についても、一般生命保険料と同様に新制度4万円・旧制度5万円の枠が設けられています。ただし、個人年金には極めて重要な実務上のトラップが存在します。加入している年金保険に「個人年金保険料税制適格特約」が付加されていない場合、証明書の区分は個人年金ではなく「一般生命保険料」として発行されてしまいます。手元の証明書をよく見ずに個人年金欄へ転記すると、会社の給与担当者から差し戻しを受ける原因になりますので、証明書に記載された「適用区分」を必ず目視で確認してください。
【住まいの備え】地震保険料控除の書き方と旧長期損害保険料の特例
申告書の中央下部に位置する「地震保険料控除」の欄は、計算式が極めてシンプルである反面、古い損害保険を契約し続けている家庭で見落としが発生しやすいエリアです。
地震保険料の控除額は、支払った保険料が50,000円以下であれば「支払額の全額」がそのまま控除額となり、上限も50,000円(住民税は上限25,000円で支払額の1/2)です。火災保険の保険料全体ではなく、火災保険に付帯されている「地震保険部分の保険料」のみが対象となるため、保険料控除証明書に印字された「地震保険料」の数字をそのまま記入します。
ここで特筆すべきは、2006年(平成18年)12月31日までに締結した「旧長期損害保険料」の扱いです。満期返戻金があり保険期間が10年以上の旧長期損害保険契約が残っている場合、1契約につき最大15,000円(支払額1万円超〜2万円以下は支払額×1/2+5,000円、2万円超は一律15,000円)の控除が認められています。
1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか有利な方を選択して申告します。また、両方の契約をそれぞれ保有している場合は合算して申告可能ですが、地震保険料控除枠全体の控除上限額は合計で50,000円となるルールを押さえておきましょう。
【見落とし厳禁】社会保険料控除と国民年金の記入方法&小規模企業共済等掛金控除(iDeCo)
控除証明書を貼り付けるスペースの右側に目を向けると、「社会保険料控除」と「小規模企業共済等掛金控除」の記入欄が並んでいます。この2つの枠は、一定の計算式で頭打ちになる生命保険料控除とは根本的に異なり、「支払った全額がそのまま所得から差し引かれる」という極めて強力な節税効果を持っています。
毎月の給与から天引きされている健康保険料や厚生年金保険料は、会社側で自動集計されるため申告書に書く必要はありません。ここに記入すべきなのは、以下のケースに該当する金額です。
- 家族の社会保険料を本人が負担した場合:20歳に達した大学生の子どもの国民年金保険料や、生計を一にする配偶者・親の国民健康保険料を本人の口座や現金で納付した分
- 年の途中で転職・再就職した場合:前職を退職してから現在の会社に入社するまでの空白期間に、個人で納めた国民年金や国民健康保険の保険料
特に子どもの国民年金保険料を親が代わりに支払っている場合、年間で約20万円近い所得控除が丸ごと上乗せされるため、所得税率20%の世帯であれば住民税と合わせて約6万円前後の節税効果が生まれます。日本年金機構から11月頃に送られてくる「社会保険料(国民年金保険料)控除証明書」の原本添付が必須となりますので、忘れずに申告書裏面に貼り付けてください。
また、確定拠出年金法に基づく個人型確定拠出年金(iDeCo)の掛金や企業型DCのマッチング拠出分は、「小規模企業共済等掛金控除」の欄に記入します。iDeCo加入者には国民銀行や信託銀行等の実施機関から「小規模企業共済等掛金払込証明書」が届きます。証明書に記載された金額を「確定拠出年金法に規定する個人型年金加入者掛金」の行へ正確に記入してください。
【2026年最新の年末調整変更点】保険料控除の計算ミスを防ぐ理由と手続きの進化
年末調整の実務環境は近年急速にデジタルシフトを遂げており、2026年現在ではマイナポータル連携を利用した控除証明書データの自動一括取得を取り入れる企業が標準化しつつあります。保険会社から紙のハガキを待つことなく、マイナポータル経由で各社の控除データを一元管理し、社内の給与システムや年末調整Webアプリへ直接インポートできる環境が整いました。
しかしながら、システムへの手動入力時や、従来通りの紙運用を継続している現場において、保険料控除の計算ミスを防ぐ理由は依然として極めて重要です。なぜなら、年末調整における控除額の誤りは、会社の経理担当者による目視チェックをすり抜けた場合、そのまま過少還付(本来戻るべき税金が戻らない)という形で納税者本人の金銭的損失に直結するからです。
典型的なミスには以下のような実例があります。
- 証明額の誤記:10月時点の既納額(証明額)を書いてしまい、年間見込額(申告額)の全額控除を受け損ねる
- 端数計算の切り捨てミス:新制度の計算式(支払額×1/4+20,000円など)で小数点以下の端数処理を誤る
- 制度区分の混同:新制度の保険料を旧制度の計算表に当てはめて算出し、控除額を過大または過小に申告してしまう
Web入力ツールを導入している企業であっても、証明書の数値を誤って入力してしまえば、誤った計算結果のまま処理されてしまいます。年末調整での控除漏れに気づいた場合、年明け1月中に会社へ申し出て再年調を行うか、3月の確定申告期間中に自ら税務署へ還付申告を行わなければ是正できません。二度手間を防ぎ、12月の給与明細で正しい還付金を手にするためにも、証明書の「区分」と「申告予定額」を慎重に突き合わせる作業が不可欠です。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:配偶者(妻・夫)名義で契約している生命保険の保険料は、自分の申告書で控除できますか?
A1:契約者が配偶者であっても、保険料をあなた自身が実質的に支払っており、保険金の受取人があなた自身または配偶者、その他親族であれば控除の対象にできます。ただし、個人年金保険料控除については、受取人が「被保険者本人またはその配偶者」である必要があるなど要件が厳格に定められているため、控除証明書の契約形態を事前に確認してください。
Q2:証明書に「証明額」と「申告額」が両方書かれていますが、申告書にはどちらを書けばよいですか?
A2:年末まで保険契約を継続する予定であれば、12月31日までの年間支払見込額が反映された「申告額(参考額)」を記入します。年の途中で解約した場合や一時払いで追加納付がない場合は証明額と申告額が同額になりますが、月払い契約の場合は12月までの見込額を書かないと控除枠が小さくなり損をしてしまいます。
Q3:手元に届いたはずの控除証明書を紛失してしまいました。どう対処すべきですか?
A3:契約している保険会社の契約者専用マイページ(Webサイト)から、再発行手続きまたは電子控除証明書(XMLデータ)の即時ダウンロードが可能です。会社へ事情を説明し、再発行ハガキが届くまで提出を待ってもらえるか確認しましょう。もし勤務先の提出期限に間に合わない場合は、一度証明書なしの状態で年末調整を通し、後日ハガキが手元に届いてから翌年2月16日以降の確定申告(還付申告)で控除を適用させる手段があります。
まとめ:控除漏れをゼロにして確実な還付金を手元に残す
保険料控除申告書は、一見すると複雑な計算表と難解な専門用語が並ぶ書類に見えますが、本質は「手元の証明書を新旧に分類し、指定の算式に当てはめる」という単純な照 تعاون作業です。
生命保険料の3区分による最大12万円の枠、地震保険の最大5万円の枠、そして全額控除が効く社会保険料やiDeCo掛金の記入漏れを防ぐこと。この基本手順さえ正確に守れば、税金の払いすぎを防ぎ、正当な還付金を12月の手取りとして確実に手元に残すことができます。会社の提出締め切り直前に焦ることがないよう、証明書が手元に揃った段階で速やかに分類と記入を済ませておきましょう。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
