特定口座は源泉徴収ありなしどっち?失敗しない選び方と判断基準
証券会社で口座を開設する際、誰もが直面するのが「特定口座(源泉徴収あり)」と「特定口座(源泉徴収なし)」の二者択一です。新NISAの普及に伴い、非課税枠を超えた投資や個別株取引のために特定口座を併用する個人投資家が急増しています。しかし、この選択を安易に行うと、思わぬ税金トラブルや手取り額の減少を招きかねません。
「確定申告が面倒だから『あり』でいいのか」「少しでも税金を抑えるために『なし』にすべきなのか」という疑問は、投資家の職業、年間利益の規模、さらには家族の扶養状況によって正解が大きく分かれます。本稿では、後悔しない口座選びの決定的な判断基準と、税務上の落とし穴を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:迷った場合は原則として「源泉徴収あり」を選べば確定申告が不要になり、扶養外れや保険料アップの心配も防げる。
- 要点2:専業主婦や学生、自営業者は「源泉徴収なし」で確定申告を行うと合計所得金額が増加し、扶養控除の喪失や国民健康保険料高騰のリスクがある。
- 要点3:口座区分は年単位で変更可能だが、その年の最初の売却・配当受取が発生した後は年内の変更ができないため事前の確認が必須。
【徹底比較】特定口座「源泉徴収あり」と「なし」の決定的な違い
株式投資や投資信託の取引を行う口座には、「一般口座」と「特定口座」が存在します。一般口座との違いとして、特定口座では証券会社が1年間の売買損益を計算した「年間取引報告書」を自動作成してくれるため、投資家自身が煩雑な取得価額の計算を行う必要がありません。
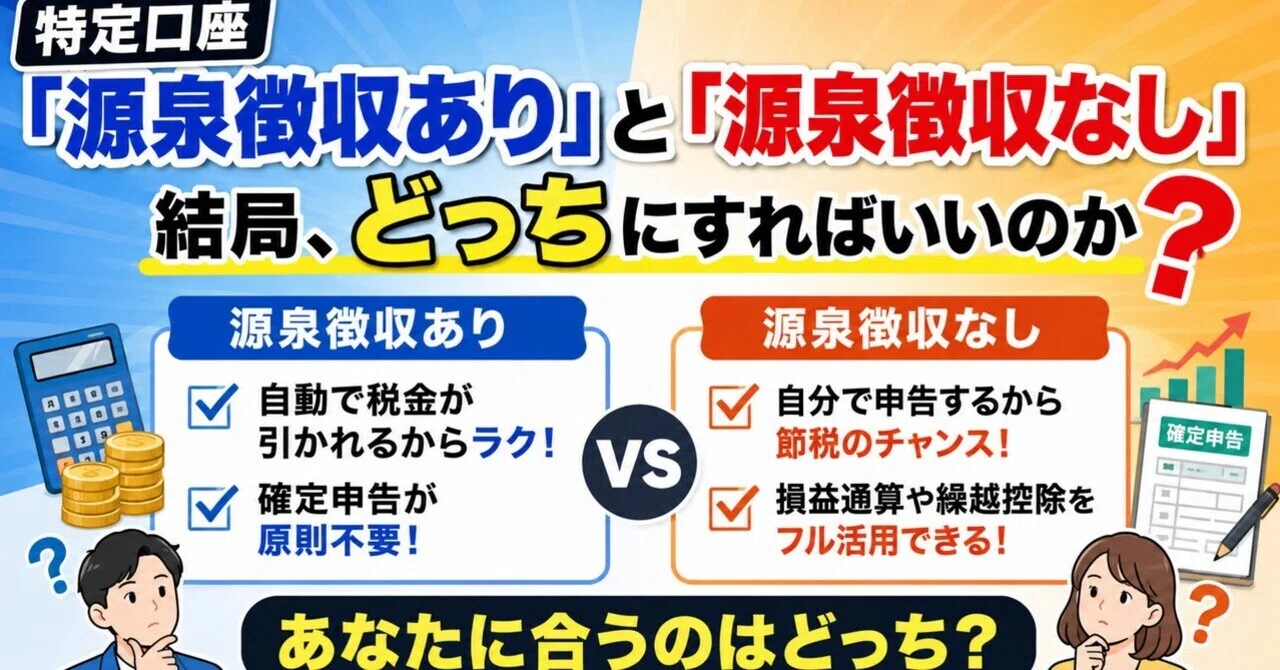
特定口座の中でさらに分岐するのが「源泉徴収あり」と「源泉徴収なし」です。両者の最も根本的な違いは、利益に対する税金(所得税15.315%+住民税5%=計20.315%)の徴収プロセスにあります。
「源泉徴収あり」を選択した場合、利益が確定するたびに証券会社が税金を自動で天引きし、納税まで代行してくれます。これが最大の強みである確定申告不要のメリットです。一方の「源泉徴収なし」は、税金が天引きされずに利益がそのまま口座へ入金されるため、原則として翌年の2月16日から3月15日までの間に自身で確定申告を行い、納税する義務が生じます。
あなたはどっち?タイプ別に見る最適な選択フローと判断基準
「源泉徴収あり」と「源泉徴収なし」のどちらを選ぶべきかは、投資家の就業形態や資産状況によって明確に線引きできます。
【源泉徴収「あり」を選ぶべき人】
・手続きの手間を最小限に抑えたい会社員や公務員
・配偶者や親の扶養に入っている専業主婦や学生
・国民健康保険に加入している自営業・フリーランス・無職の方
・複数の銘柄を頻繁に売買し、年間を通じて利益が見込まれる人
【源泉徴収「なし」を検討してもよい人】
・給与所得者で、給与以外の年間所得(投資利益を含む)が20万円以下に収まる見込みの人
・専従者控除等を使っておらず、年間の基礎控除枠(48万円)の範囲内でしか所得がない専業投資家
・利益に対する課税を翌年の確定申告時まで先送りし、手元の運用資金を一時的に多く残したい上級者
実務上、9割以上の個人投資家にとっては「源泉徴収あり」が安全かつ合理的な選択肢となります。その理由は、申告に伴う副次的なデメリットを完全に遮断できる点にあります。
【要注意】「源泉徴収なし」で確定申告すると生じる3つの落とし穴
「源泉徴収なし」を選んで確定申告を行った場合、単に納税の手間が増えるだけでなく、生活費や社会保障費に直接跳ね返る重大なリスクが潜んでいます。
第1に、専業主婦や学生の扶養基準に抵触し、扶養控除から外れるリスクです。「源泉徴収あり」の口座内で得た利益は確定申告をしない限り「合計所得金額」に算入されません。しかし「源泉徴収なし」を選んで確定申告を行うと、投資利益が合計所得金額に合算されます。その結果、配偶者控除や特定扶養控除の所得上限を超えてしまい、世帯主の税負担が大幅に跳ね上がります。
第2に、国民健康保険料への影響です。自営業者や退職後のシニア層などが加入する国民健康保険料や介護保険料は、前年の総所得金額等を基準に算定されます。確定申告によって所得が増加すると、翌年度の保険料が上限近くまで増額されたり、医療費の自己負担割合が1割から3割へ引き上げられたりする事態を招きます。
第3に、住民税申告の注意点です。会社員には「給与所得以外の所得が20万円以下であれば確定申告不要」という利益20万円以下の申告ルールが存在します。しかし、これは所得税に限った特例であり、住民税にはこの免除規定がありません。「源泉徴収なし」で20万円以下の利益が出た場合、税務署への確定申告は不要でも、居住地のお役所へ住民税の申告を個別に行う義務が発生します。「源泉徴収あり」を選んでいれば、住民税も自動天引きされるため、この申告作業も一切不要です。
損失が出た時はどうする?損益通算と繰越控除の活用術
「源泉徴収あり」を選んでいる場合でも、年間を通じてトータルの損益がマイナスになった際や、複数の証券会社で取引している場合は、あえて確定申告を活用する場面があります。
代表的な制度が損益通算と繰越控除です。例えば、A証券で50万円の利益が出て20.315%の税金が引かれており、B証券で30万円の損失が出ている場合、確定申告を行うことで2つの口座の損益を合算できます。これにより、払い過ぎた約6万円の税金が手元に還付されます。
さらに、通算しても相殺しきれなかった損失額については、確定申告を行うことで最長3年間にわたって損失を繰り越し、翌年以降の利益から控除できます。「源泉徴収あり」の口座であっても、必要に応じて確定申告を行う権利は保持されているため、平時は申告不要の恩恵を受けつつ、損失発生時のみ申告するという柔軟な立ち回りが可能です。
新NISA口座との併用術と大手証券(SBI・楽天)の設定・変更方法
非課税投資枠が大幅に拡充された新NISAですが、年間投資枠(最大360万円)や生涯保有限度額(1,800万円)を超える資金を運用する場合、新NISA口座との併用として特定口座の活用が前提となります。NISA口座内の売買益や配当金は完全に非課税となる一方、課税口座である特定口座とNISA口座の間で損益通算を行うことはできません。
主要ネット証券における設定や確認手順は極めてシンプルです。
【SBI証券特定口座設定の手順】
ログイン後、「口座管理」>「登録情報一覧」>「お取引関連・口座情報」へ進み、「特定口座」の項目を確認します。新規開設時はデフォルトで「源泉徴収あり」が推奨設定されていますが、口座開設後もWeb画面上から変更手続きの書類請求が可能です。
【楽天証券源泉徴収選び方の手順】
ログイン後、「マイメニュー」>「お客様情報の設定・変更」>「申込が必要なお取引(特定口座など)」から現在の区分を確認できます。源泉徴収区分を選択する画面では、各選択肢に応じた税務上の違いが明記されています。
源泉徴収ありなしの変更方法における最大の留意点は、変更できるタイミングです。税法上の規定により、その年の最初の売却(株式や投資信託の受渡ベース)または配当金・分配金の受け入れが発生した時点で、その年の口座区分は固定されます。区分を変更したい場合は、年内の取引が始まる前(前年末から年初の初回取引前まで)に証券会社へ変更届を完了させておく必要があります。
【特定口座の源泉徴収あり・なし】に関するよくある質問(FAQ)
Q1:特にこだわりがない初心者はどちらを選べば損をしませんか?
A1:迷った場合は間違いなく「源泉徴収あり」を選択してください。税金が自動計算されて確定申告の手間が一切かからず、扶養から外れるリスクや国民健康保険料の予期せぬ上昇を完全に防ぐことができます。
Q2:会社員で副業利益が年20万円以下の場合、「なし」の方が税金分お得になりますか?
A2:所得税約15%分は申告不要特例により納付を免除されますが、別途お住まいの市区町村へ住民税(5%)の申告と納税が必要です。申告の手間や自治体窓口での手続きコストを考慮すると、手元に残る金額の差に対して実務的な負担が大きくなる点に留意してください。
Q3:専業主婦が「源泉徴収あり」で100万円の利益を出したら夫の扶養から外れますか?
A3:外れません。「源泉徴収あり」の口座内で完結している限り、利益から約20%の税金が天引きされて課税関係が終了するため、配偶者の控除判定に用いられる合計所得金額には一切加算されません。
Q4:年内に取引をしてしまった後からでも「あり」から「なし」へ変更できますか?
A4:同一暦年中での変更は不可能です。その年に1度でも株式・投信の売却益確定や配当金の受入が行われた場合、翌年の最初の取引前まで変更手続きを待つ必要があります。
まとめ:自身の属性と投資スタイルに合わせて最適な選択を
特定口座における「源泉徴収あり・なし」の選択は、単なる事務手続きの簡略化にとどまらず、世帯全体の税負担や社会保険料に深く関わる重要な設計です。
特別な税務戦略がない限り、基本方針は「源泉徴収あり」を選んで確定申告不要のメリットを最大限に享受することが最も安全で賢明なアプローチです。自身の就業形態、扶養関係、そして将来的な投資プランを正しく把握した上で、最適な口座設定を行い、着実な資産形成を進めていきましょう。 (出典: 特定 口座 源泉 徴収 あり なし どっち(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
