三菱UFJ銀行定期預金の特別金利2026!キャンペーン罠と他行比較
日銀の利上げ政策が段階的に進み、日本経済が名実ともに「金利のある世界」へ回帰した2026年。メガバンク各行の預金金利の引き上げ競争が激化するなか、旧三菱東京UFJ銀行である三菱UFJ銀行の定期預金キャンペーンに熱い視線が注がれています。
かつてゼロ金利に甘んじていた預金者がこぞって資金移動を検討する一方で、「メガバンクの提示する特別金利は本当にお得なのか」「適用条件にどのような縛りがあるのか」という疑問の声も少なくありません。本稿では、同行が展開する最新キャンペーンの裏側、金利引き上げの背景、見落としがちな落とし穴まで、金融取材の最前線から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の三菱UFJ銀行定期預金キャンペーンは、店頭窓口ではなく「三菱UFJダイレクト限定」のネット優遇金利が主軸。
- 要点2:預入期間や新規資金、口座開設などの適用条件を満たさないと、通常金利(年0.2%〜0.3%水準)が適用され期待ほどの利息は得られない。
- 要点3:インフレ率が年2%前後で推移する局面では、定期預金のみの保有は実質資産の目減りを招くリスクがあり、流動性預金と運用の棲み分けが不可欠。
【2026年最新】三菱UFJ銀行の定期預金キャンペーンと特別金利の実態
2026年現在、三菱UFJ銀行定期預金の店頭表示金利は、段階的な金融政策の修正を経て1年物・3年物ともに一定の水準まで引き上げられています。しかし、利用者の最大の関心事は、不定期または季節ごと(夏のボーナス・冬のボーナス商戦期)に投入される定期預金特別金利です。
同行の公式発表資料や最新の開示データを精査すると、2026年の施策では「新規資金の持ち込み」や「口座開設キャンペーン2026年最新施策との連動」をトリガーとした金利上乗せが目立ちます。特に、三菱UFJフィナンシャル・グループ(MUFG)全体が推進するデジタルシフトの一環として、店頭受付よりも「三菱UFJダイレクト優遇」を大幅に手厚くする方針が鮮明です。
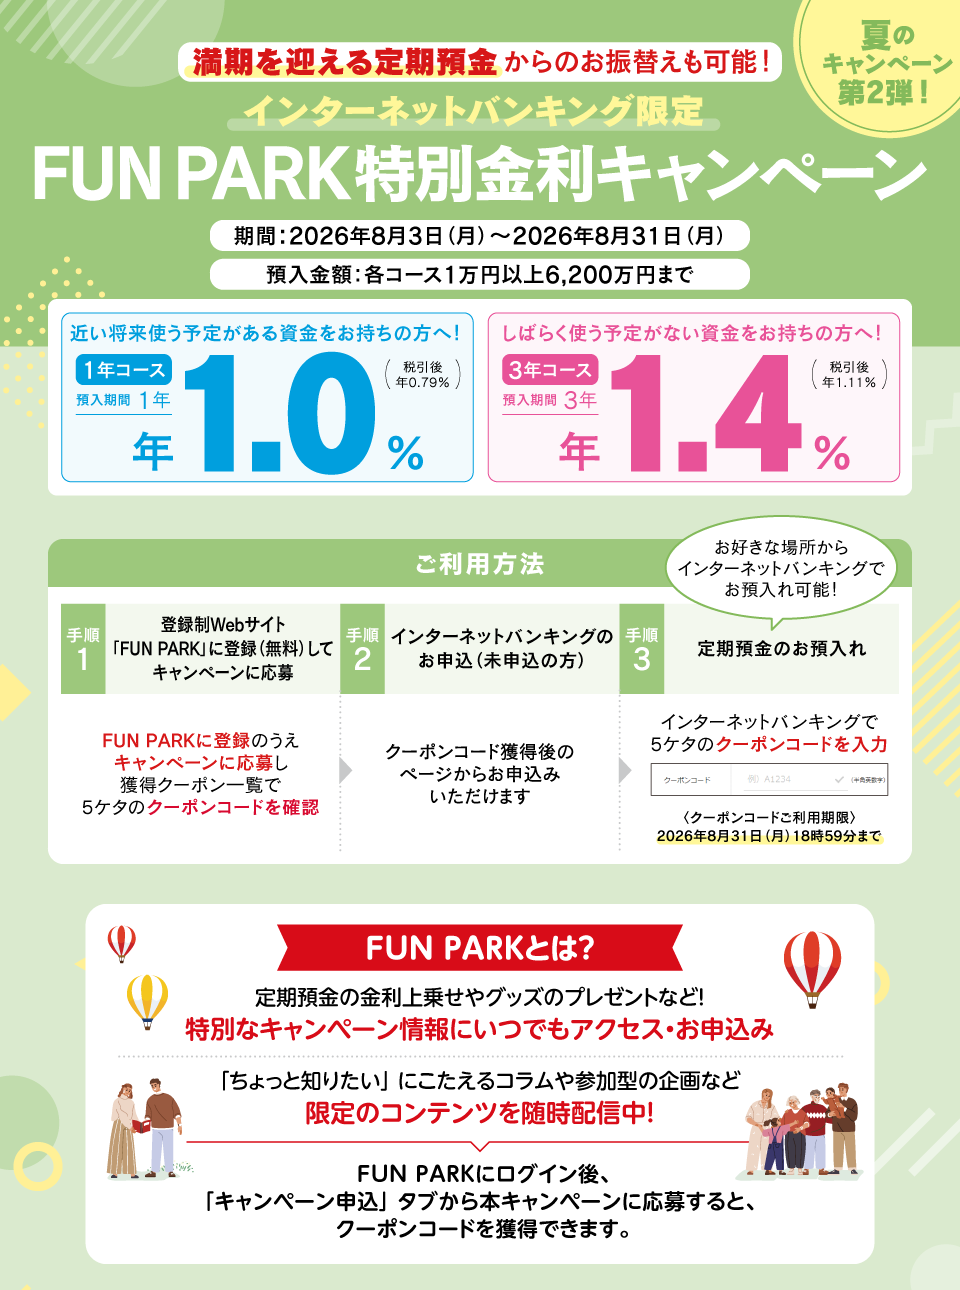
一般的なスーパー定期の場合、店頭預入では標準金利に留まるのに対し、スマートフォンアプリ経由でエントリーした場合にはネットバンキング限定金利として年0.4%〜0.6%前後のプレミアムが上乗せされる設計が主流となっています。ただし、ここで注意しなければならないのは、その金利が「初回満期まで」に限定されている点です。キャンペーン適用条件の細則には、自動継続後に通常金利へリセットされる旨が小さく注記されているケースが多く、預金者側の冷静な確認が求められます。

スーパー定期金利推移と預入期間別利息シミュレーション
過去10年以上に及ぶマイナス金利時代、メガバンクのスーパー定期金利(1年物)は年0.002%という極限の底を這い続けていました。100万円を預けても1年間の利息はわずか20円(税引前)。ATMの手数料1回分で吹き飛ぶ水準でした。しかし、スーパー定期金利推移を振り返ると、金融政策の正常化が進んだことで、預金金利はかつての水準へ力強く回復しています。
では、現在の特別金利を活用した場合、具体的にどの程度の受取利息が発生するのか。元本100万円および500万円を預け入れた際の預入期間別利息シミュレーションを試算しました(※復興特別所得税を含む20.315%の税控除後)。
- 100万円を預け入れた場合(年0.50%適用と仮定):
- 1年満期:受取利息(税引後) 約3,984円
- 3年満期(単利換算):受取利息(税引後) 約11,952円
- 500万円を預け入れた場合(年0.50%適用と仮定):
- 1年満期:受取利息(税引後) 約19,921円
- 3年満期(単利換算):受取利息(税引後) 約59,763円
超低金利時代と比較すれば、数十円単位だった利息が数千円から数万円規模にまで拡大したことは事実です。元本割れを回避したい防衛的資金のプール先として、一定の存在感を取り戻したといえます。
他行定期預金金利比較|ネット専業銀行・地方銀行との決定的な差
メガバンクの金利が上がったとはいえ、金融業界全体を見渡せば選択肢は多岐にわたります。ここでは、三菱UFJ銀行と、ネット銀行大手(住信SBIネット銀行・auじぶん銀行など)、および高金利で知られる地方銀行インターネット支店の数値を比較検証します。
| 金融機関区分 | 1年物定期金利の目安 | 主な適用条件・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行(キャンペーン時) | 年0.40% 〜 0.60% | アプリ(三菱UFJダイレクト)限定、新規資金条件あり | メガバンク特有の圧倒的信用力。店舗網とアプリ利便性のバランスが秀逸。 |
| ネット専業銀行大手 | 年0.60% 〜 0.85% | 証券口座連携、グループ経済圏のサービス利用条件 | 金利の絶対値は高いが、口座連携などの初期設定ハードルがやや高い。 |
| 地方銀行ネット支店 | 年0.70% 〜 1.00% | 全国どこからでも開設可能、預入金額に上限(1人1,000万円まで等) | トップクラスの利回り。UIの操作性や資金移動の手間を許容できる方向け。 |
| メガバンク通常店頭金利 | 年0.25% 〜 0.35% | 無条件(窓口・ATM受付) | インフレ下では実質目減り。キャンペーンを経由しない預託は非推奨。 |
他行定期預金金利比較を行うと、純粋な金利の数字だけを追い求めるなら、ネット銀行や地銀ネット支店に軍配が上がります。しかし、日本全国に張り巡らされた支店・ATMネットワークの信頼感、給与受取や住宅ローンとの一元管理という生活基盤の利便性を考慮すると、三菱UFJ銀行のキャンペーン金利は「妥当かつ堅実な妥協点」として機能しています。

【実態検証】定期預金の評判と口コミから見えたメリットと現場の不満
現場のリアルな実態を掴むべく、SNS(Xなど)やマネー系掲示板、利用者の証言を幅広く収集・検証しました。そこから浮かび上がったのは、伝統メガバンクに対する安心感と、デジタル化に伴う利用者の戸惑いです。
「退職金を一時的に保管する際、ネット銀行に全額預けるのは心理的に抵抗があったが、三菱UFJのキャンペーン金利なら納得して預けられた」(60代・元公務員)という声があるように、大規模資金の退避場所としての評価は依然として盤石です。もちろん、三菱UFJ銀行も民間金融機関である以上、万が一の破綻時には預金保険制度対象(ペイオフ)により「1金融機関につき預金者1人当たり元本1,000万円までとその利息」が法的に保護されますが、メガバンクの財務健全性そのものがもたらす心理的安心感は別格です。
一方で、手厳しい不満の声も散見されます。「キャンペーン金利の適用条件をよく読んだら、アプリからの預入限定だった。窓口で相談しながら申し込もうとしたら通常金利を案内された」(70代・主婦)、「満期を迎えた後、自動継続にしていたら金利がガクンと下がっていて放置していたことを後悔した」(40代・会社員)といった体験談です。手厚い対面サービスを期待する層と、デジタル完結でコストを削り高金利を提供する銀行側の戦略との間に、ギャップが生じている実態が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSのまとめ記事では「三菱UFJの定期預金がお得」と単純に煽る論調が目立ちますが、金融リテラシーの観点から見逃せない盲点が2点存在します。
第1の盲点は、満期時取扱設定の罠です。定期預金を組む際、多くの利用者が無意識に「元利金継続」を選択します。しかし、キャンペーンで上乗せされた特別金利は、大半が最初の預入期間(例えば1年間)のみ有効です。満期を迎えると、その時点の「通常金利」で自動的に再預入されてしまいます。高い金利を享受し続けるためには、満期到来時に資金をどう動かすか、あらかじめカレンダーに登録しておくなどの自己管理が欠かせません。
第2の盲点は、インフレ率と金利の逆転現象です。2026年の日本国内の消費者物価指数(生鮮食品を除くコアCPI)は、前年比2%前後の上昇トレンドを維持しています。これに対し、特別金利で年0.5%を得たとしても、実質金利はマイナス1.5%です。元本保証という言葉に安堵して全資産を定期預金にロックしてしまうと、名目の残高は増えていても、購買力という実質的な資産価値は静かに削り取られていくことになります。
行動経済学で読み解く「メガバンク信仰」と後悔しない資産防衛術
他行にさらに高い金利が存在するにもかかわらず、なぜ多くの生活者が三菱UFJ銀行の定期預金キャンペーンに引き寄せられるのでしょうか。行動経済学のフレームワークである「現状維持バイアス」と「曖昧性回避(アンビギュイティ・アバージョン)」がその背景に深く横たわっています。
人間は、馴染みのない新しいネット銀行に口座を開設し、資金を移管する手続きに伴う労力(スイッチング・コスト)を過大に評価します。その結果、「普段から給与受取で使っているメガバンクなら間違いない」というブランド選好に逃げ込む傾向があります。この心理自体は防衛本能として自然なものですが、資産運用においては時に機会損失の引き金となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
取材とデータ分析に基づき、三菱UFJ銀行の定期預金キャンペーンを積極的に利用すべき層と、慎重な判断が求められる層の境界線を明確に定義しました。
- おすすめできる人の条件:
- 半年から2年以内に用途が決まっている資金(住宅購入の頭金、納税資金、教育費など)の一時的な安全保管を求めている。
- ネット銀行の操作に不安があり、メインバンクである三菱UFJ銀行のアプリ(三菱UFJダイレクト)で資産を一元把握したい。
- 投資信託などのリスク性資産を十分に保有しており、ポートフォリオ内の現金比率(無リスク資産)を安全に維持したい。
- 慎重になるべき人の条件:
- 3年以上の長期にわたって使う予定のない余剰資金を、インフレ対策を講じずにそのまま放置しようとしている。
- 少しでも高い金利を貪欲に追求したい(この場合はネット証券連携口座や地銀ネット支店の活用が合理的)。
- アプリ操作が苦手で、銀行窓口での手続きを希望している(窓口手続きではキャンペーン優遇が適用外になるケースが多いため)。
【三菱 東京 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:過去に作った三菱東京UFJ銀行時代の古い通帳や口座でも、最新のキャンペーンは利用できますか?
A1:利用可能です。三菱東京UFJ銀行時代の普通預金口座やキャッシュカードは、現在も三菱UFJ銀行でそのまま有効です。ただし、特別金利が「三菱UFJダイレクト(インターネット・アプリ)」限定である場合が多いため、事前にWEB上でダイレクトの利用登録を完了させておく必要があります。
Q2:特別金利の定期預金を中途解約した場合、預けた元本は減ってしまいますか?
A2:元本割れすることはありません。定期預金は預金保険制度対象であり、満期前に中途解約した場合でも元本は全額返還されます。ただし、預入時に約束された特別金利は適用されず、各銀行が定める極めて低い「中途解約利率」が預入期間に応じて遡及適用されます。
Q3:キャンペーン適用の最低預入金額はいくらから設定されていますか?
A3:施策によって異なりますが、三菱UFJダイレクト限定のスーパー定期キャンペーンであれば「1口あたり1万円以上」または「10万円以上」から手軽に預託できるケースが主流です。一方、退職金専用プランや大口専用キャンペーンなどの場合は「500万円以上」や「新規資金限定」といった条件が付帯するため、公式の要項を必ず確認してください。
まとめ:金利ある時代に三菱UFJ銀行の定期預金を賢く活かす鉄則
日本経済が本格的な金利上昇局面を迎えた2026年、三菱UFJ銀行の定期預金キャンペーンは、メガバンクの強固な信用力とアプリの利便性を享受しながら、確実な果実を得るための堅実な選択肢です。店頭窓口ではなく三菱UFJダイレクトを駆使し、適用条件を抜け漏れなくクリアすることが最大のメリットを引き出す鍵となります。
しかし、忘れてはならないのは、金利が上がったということはインフレも進行しているという二面性です。満期到来後の見直しを怠らず、預金保険の枠内での安全管理と、インフレに負けない投資への分散を両立させる。この冷静なバランス感覚こそが、これからの資産防衛において最も確かな羅針盤となるはずです。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
