医療費控除とふるさと納税の併用で損する罠!確定申告の失敗を防ぐ全知識
ふるさと納税による返礼品の獲得や住民税の軽減と、家族の通院や入院に伴う医療費控除。どちらも家計を助ける代表的な制度ですが、この2つを「併用」する際には、税制の仕組みを知らないと予期せぬ金銭的損失を被る構造的な罠が存在します。
特に「手軽なワンストップ特例を使っているから安心」と思い込んでいる会社員や、上限額の計算を見落として自己負担金が数万円単位で膨らんでしまうケースが後を絶ちません。制度の重複利用で損をしないためのメカニズムと、最新のデジタル申請手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除のために確定申告を行うと、提出済みの「ワンストップ特例」は全自治体分が無効化されるため、確定申告書内でふるさと納税の再申告が必須となる。
- 要点2:医療費控除を適用すると課税所得が下がるため、ふるさと納税の「控除上限額」が数千円〜数万円引き下がり、上限超過分が全額自己負担になるリスクがある。
- 要点3:マイナポータル連携を活用したe-Tax確定申告を行えば、医療費通知と寄附金受領証明書を一括自動入力でき、申告漏れと計算ミスを完全に防止できる。
【衝撃の落とし穴】ワンストップ特例が無効化する仕組みと申告漏れの罠
ふるさと納税の利用者の多くが活用している「ワンストップ特例制度」ですが、医療費控除を併用する際に最も多発するトラブルがワンストップ特例制度の自動無効化です。地方税法および所得税法の規定により、確定申告書が税務署に受理された瞬間、それまでに各自治体へ提出したワンストップ特例申請書はすべて法的な効力を失います。
現場の税務相談窓口でも、「医療費控除だけを確定申告に入力し、ふるさと納税はワンストップ特例を出しているからと申告書に記載しなかった」という失敗が毎年頻発しています。この状態に陥ると、寄附金控除の申告漏れとなり、自治体に寄付した金額が一切税金から控除されず、単なる「割高な買い物」になってしまいます。
ワンストップ特例は「確定申告を行わない給与所得者」を対象とした特例措置です。医療費控除、住宅ローン控除(1年目)、副業所得の申告などで確定申告を提出する場合は、過去にワンストップ特例の申請書を郵送済みであっても、すべての寄附金受領証明書を確定申告書に再度記載・計上しなければならないという鉄則を必ず覚えておく必要があります。
医療費控除がふるさと納税の上限額に与える影響|限度額シミュレーション
医療費控除とふるさと納税を併用するもう一つの大きな盲点が、ふるさと納税の控除上限額の目減りです。ふるさと納税の年間上限額は、その年の「個人住民税所得割額」の約20%を基準に計算されます。医療費控除を申請すると、課税対象となる総所得金額が減額されるため、連動して住民税所得割額も圧縮され、結果としてふるさと納税の上限枠が縮小します。
事前に各ポータルサイトの簡易シミュレーターで上限額いっぱいに寄付していた場合、医療費控除を後から加えることで上限オーバーが発生し、自己負担金2,000円で済むはずだった寄付金の一部が「控除されない純粋な持ち出し」に変わってしまいます。
| 年収モデル(独身・給与所得者) | 医療費控除額(実質) | 通常のふるさと納税上限額 | 医療費控除併用後の上限目安 |
|---|---|---|---|
| 年収400万円 | 10万円(年間支出20万円) | 約42,000円 | 約39,500円(-2,500円) |
| 年収600万円 | 20万円(年間支出30万円) | 約77,000円 | 約71,800円(-5,200円) |
| 年収800万円 | 30万円(年間支出40万円) | 約129,000円 | 約120,500円(-8,500円) |
| 年収1,000万円 | 50万円(年間支出60万円) | 約176,000円 | 約161,000円(-15,000円) |
大まかな計算目安として、医療費控除額の2%〜4.5%程度、ふるさと納税の上限額が引き下がると試算しておくと安全です。高額な歯科矯正やインプラント治療、入院手術などによって医療費控除が数十万円規模になる年は、ふるさと納税の寄付総額を上限ギリギリまで攻めず、余裕を持った設定にすることが金銭的な損失を防ぐ防衛策になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手Q&Aサイト、税務署の相談窓口に寄せられる納税者のリアルな声を分析すると、制度の仕組みを理解しているつもりでも現場でつまずく典型的なパターンが浮き彫りになります。
「6月に届いた住民税決定通知書を見て愕然とした。ふるさと納税の控除欄が空欄になっており、役所に問い合わせたら『医療費控除で確定申告を出されたため、ワンストップが無効になっています』と言われた」(30代会社員・男性)という声は、毎年のようにSNS上で大きな反響を呼びます。
また、「妻のインプラント治療費50万円を医療費控除したところ、いつものシミュレーション通りに寄付していたふるさと納税が約2万円の上限オーバーとなり、ただの持ち出しになってしまった」(40代公務員・男性)といった、上限額の連動性を知らなかったことによる後悔の声も目立ちます。
税制優遇を最大限に享受しようとする心理が先行し、複数の控除制度が交差する結節点でのルール確認を怠ってしまうことが、こうした失敗を引き起こす本質的な要因となっています。

確定申告のやり方と申請手順|マイナポータル連携でミスを防ぐ
医療費控除とふるさと納税の併用によるミスをゼロにする最適な手段は、マイナポータル連携を活用した国税庁「確定申告書等作成コーナー」からのe-Tax電子申告です。従来の紙の領収書集計や手書き申告に比べ、大幅に作業時間を短縮でき、申告漏れのリスクを根本から排除できます。
具体的な申請手順は以下の通りです。
ステップ1:マイナポータルと各サービスの連携
スマートフォンに「マイナポータルアプリ」を導入し、健康保険証情報(医療費通知情報)および各ふるさと納税ポータルサイト(または国税庁指定の特定事業者)のXMLデータをマイナポータルに連携させます。
ステップ2:国税庁作成コーナーでデータ自動取り込み
画面の案内に従ってマイナポータルからデータを一括取得すると、1年間の医療費総額とふるさと納税の寄付一覧が確定申告書の該当欄(医療費控除・寄附金控除)へ自動で振り分け・入力されます。
ステップ3:領収書の補正と追加確認
保険診療外の自由診療(インプラント費用など)や、マイナポータルにまだ反映されていない12月後半の医療費領収書、通院交通費(電車・バス代)を手動で追加計上します。
ステップ4:還付金額と住民税納付方法の確認・送信
還付金の振込先口座を指定し、マイナンバーカードをかざして送信を完了します。控えのPDFデータを保存しておけば、税務署への書類郵送や領収書提出は原則不要です。
所得税還付と住民税減額の比較|戻り額の計算と入金時期
併用申請を行った後、実際にどのような形で税金が戻ってくるのかを理解しておくことも重要です。医療費控除とふるさと納税の控除分は、すべてが一括で現金還付されるわけではありません。
還付および減額は、「所得税からの直接還付(現金振込)」と「翌年度の住民税からの減額(天引き額の縮小)」の2段階に分かれて実行されます。
1. 所得税の還付(申告後約2〜3週間):
医療費控除によって再計算された所得税の還付分と、ふるさと納税による所得税控除分が合算され、指定した銀行口座に「国税還付金」として振り込まれます。マイナポータル連携のe-Taxであれば、通常3週間程度で入金が確認できます。
2. 住民税の減額(同年6月〜翌年5月):
ふるさと納税の大部分の控除額と、医療費控除の住民税分(控除額の10%)は、毎年6月に会社から配布される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」において、毎月の給与天引き額から均等に減額されます。
通知書が届いたら、摘要欄や税額控除額の欄を確認し、「寄附金税額控除」と「医療費控除」の双方が正しく反映されているかを照合することが、最終的な自己防衛の完了手続きとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療費控除とふるさと納税の併用は、正しい手順さえ踏めば家計の可処分所得を最大化する強力な節税・節約術です。しかし、納税者の年収や年間医療費の規模によって、かけるべき労力と得られる経済的メリットのバランスは異なります。
【併用を強くおすすめできる人】
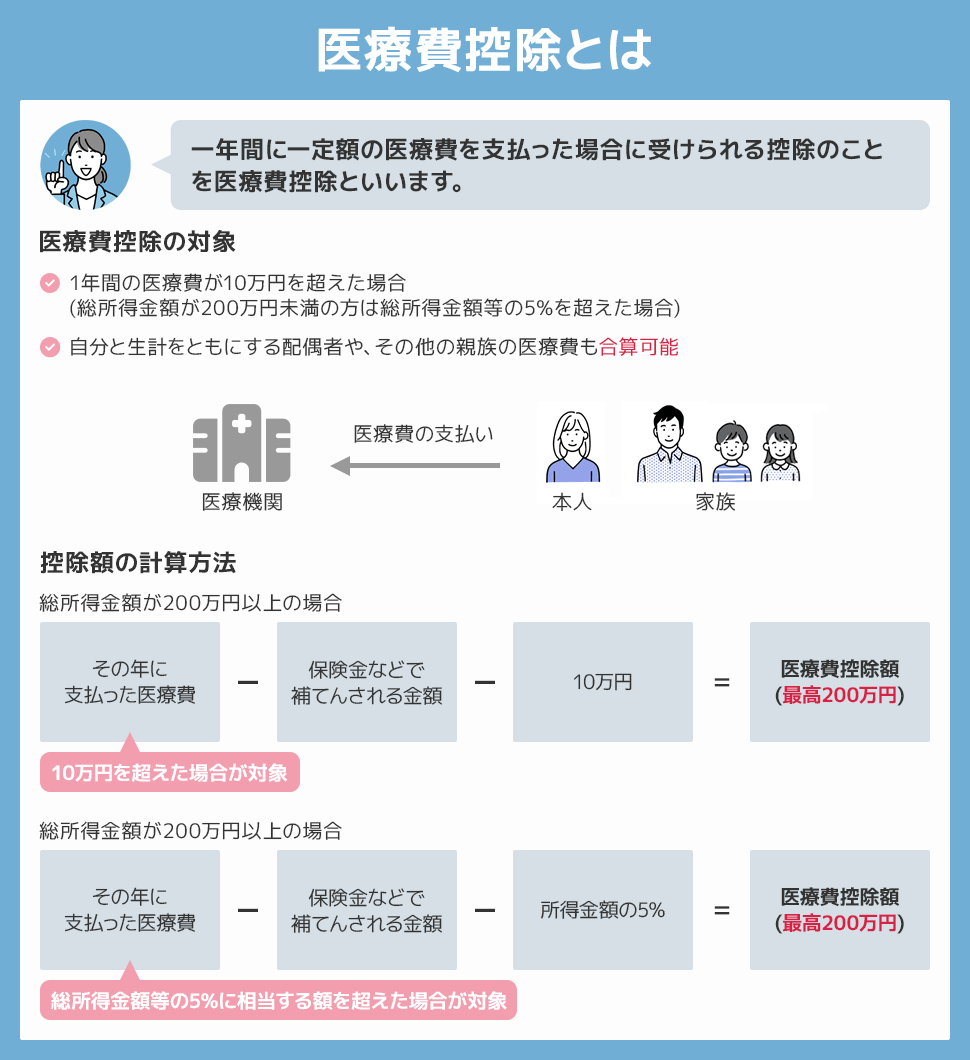
- 年間の医療費実質負担額が10万円(総所得200万円未満の場合は総所得の5%)を明確に超えている世帯
- マイナンバーカードを保有し、マイナポータル連携によるe-Tax申請をスムーズに行える環境にある人
- ふるさと納税の寄付先が6自治体以上あり、元々確定申告が必要な状況にある人
【慎重な検討・上限見直しが必要な人】
- 年間医療費が10万〜11万円程度と境界線上にあり、確定申告の手間に対して還付額(数百円〜数千円)が見合わない人(※この場合はワンストップ特例のみを優先する選択肢も合理的です)
- 年間の医療費控除が30万円を超える大規模な医療費支出があり、通常のシミュレーション通りにふるさと納税を限度額いっぱいまで寄付してしまった人(※上限超過による持ち出しが発生していないか再計算が必要です)
税制の恩恵を漏れなく受け取るための本質は、「制度ごとの優先順位と相互作用」を把握することにあります。確定申告という一つの手続きに情報を集約させ、漏れのない入力を徹底してください。
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:年間の医療費が10万円に届かない場合でも、医療費控除を併用するメリットはありますか?
A1:総所得金額等が200万円未満の方(年収換算で約300万円未満の給与所得者など)は、年間の医療費負担が「総所得金額等の5%」を超えていれば医療費控除の対象になります。例えば総所得150万円の方であれば、年間7万5,000円を超えた分から控除が可能です。また、特定の市販薬を購入している場合は「セルフメディケーション税制(年間1万2,000円超)」を選択できる場合もあります。
Q2:確定申告でふるさと納税の入力を忘れて提出してしまいました。もう手遅れですか?
A2:手遅れではありません。確定申告の法定申告期限内であれば「訂正申告」として正しい内容で再送信できます。期限を過ぎてしまった場合でも、申告後5年以内であれば「更正の請求」という手続きを行うことで、寄附金控除を追加して納めすぎた税金の還付を受けることが可能です。
Q3:共働き夫婦の場合、医療費控除とふるさと納税はどちらの名義でまとめるのが最もお得ですか?
A3:医療費控除は「夫婦のうち所得(税率)が高い方」からまとめて申告するのが最も還付金額が大きくなります。一方で、ふるさと納税は「夫婦それぞれが自身の控除上限額の範囲内」で個別に寄付を行うのが最も返礼品や税額控除の総枠を広げられるため、医療費控除は所得の高い側へ集約し、ふるさと納税は各自の名義で行うのが鉄則です。
まとめ:正しい知識とデジタル活用で賢く税制メリットを最大化しよう
医療費控除とふるさと納税の併用において生じる損失のほとんどは、「ワンストップ特例の失効ルール」と「課税所得減少に伴う上限枠の目減り」という2つの仕組みを知らないことから発生しています。
確定申告書を作成する際は、すべてのふるさと納税を寄附金控除として漏れなく再計上すること。そして高額な医療費が発生した年は、ふるさと納税の上限額を通常時より数千円〜数万円程度控えめに見積もること。この原則を徹底し、マイナポータル連携を活用した正確な電子申告を行うことで、無駄な出費を防ぎながら制度の恩恵を最大限に活用してください。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
