市民税と住民税の違いとは?二重払いの真相と2026年最新の計算内訳
給与明細や自宅に届く納税通知書を見て、「市民税と住民税は何が違うのか」「もしかして二重に税金を払っているのではないか」と疑問を抱いた経験を持つ方は少なくありません。特に転職や退職、あるいは副業を始めたタイミングで税金の通知を目にすると、複雑な名称に戸惑いを覚えるケースが目立ちます。
結論から言えば、市民税と住民税はまったく別の税金が存在しているわけではありません。地方自治体の現場や税務関係者の間では常識とされているものの、一般の納税者にとっては極めて誤解を生みやすい構造が存在します。本稿では、2026年現在の最新税制動向を踏まえ、市民税と住民税の決定的な関係性や内訳、税額の計算ルールから知っておくべき家計防衛のポイントまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:市民税は「個人住民税」の内訳(市区町村民税)であり、別個の税金を二重払いしているわけではない。
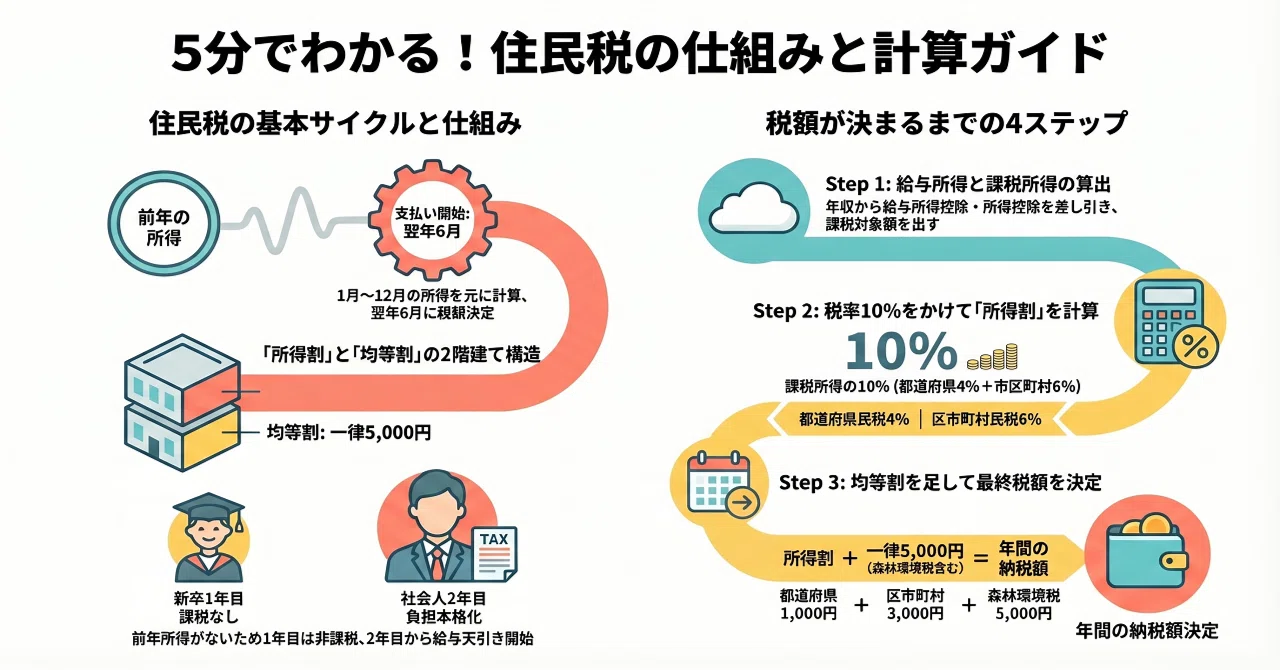
- 要点2:住民税は「都道府県民税」と「市区町村民税」で構成され、それぞれ「所得割(10%)」と「均等割」が合算されて請求される。
- 要点3:住民税は「前年の所得」に対して課税される後払い方式のため、社会人2年目や退職直後の資金管理が不可欠。
【真相解明】市民税と住民税の違いとは?二重払い疑惑のカラクリと決定的な内訳
ネット上の相談窓口やSNSなどで長年繰り返されているのが、「市民税を払っているのに、さらに住民税も引かれている気がする」という住民税二重払いの真相をめぐる混乱です。しかし、法律上「個人住民税」という独立した単一の税目があるわけではなく、私たちが日常的に呼んでいる住民税とは、地域社会の費用を分担するために納める地方税の総称です。
個人の住民税は、住んでいる自治体に応じて都道府県民税と市区町村民税の内訳に分かれています。具体的には、市に住んでいる人の市区町村民税が「市民税」と呼ばれ、東京23区に住んでいれば「特別区民税(区民税)」、町や村に住んでいれば「町民税・村民税」と呼ばれます。つまり、市民税は住民税という大きな枠組みの中に含まれる構成要素の一つに過ぎず、市民税と住民税が別々に二重課税されている事実は一切ありません。
多くの自治体では、納税者の利便性と徴収コスト削減のため、都道府県民税と市区町村民税をまとめてひとつの納付書(または給与天引き)で徴収しています。通知書に「市県民税」や「住民税(市民税・県民税)」と併記されているのは、2つの地方税を一括して計算・請求しているためです。

【比較データ】住民税の構成・税率・納付方法の全貌
住民税の金額がどのように決まり、どのようなルートで納税されているのかを把握するには、「税額の内訳(所得割・均等割)」と「納付方法(特別徴収・普通徴収)」の構造を整理して理解することが近道です。
| 項目 | 詳細・税率・基準(2026年現行) | 内訳(市区町村 vs 都道府県) | 編集部の見解・注意点 |
|---|---|---|---|
| 所得割(税率) | 標準税率 合計10%(前年の課税所得金額に応じて課税) | 市区町村民税:6% 都道府県民税:4%(※政令指定都市は市8%・県2%) | 自治体による税率差はごく一部(標準税率が全国大半で適用)。所得が高いほど負担増。 |
| 均等割(定額) | 年額 5,000円(地域共助の基礎費用)+国税(森林環境税1,000円) | 市区町村民税:3,000円 都道府県民税:1,000円 森林環境税:1,000円 | 所得金額の多寡に関わらず一定所得以上の住民全員に等しく定額課税される。 |
| 特別徴収 | 給与天引き(年12回:毎年6月〜翌年5月) | 会社が従業員に代わり市区町村へ一括納入 | 給与所得者の原則。納め忘れのリスクがない反面、手取り額が減る実感を受けやすい。 |
| 普通徴収 | 自分で納付(年4回分割:6月・8月・10月・翌年1月、または一括) | 納付書・口座振替・キャッシュレス決済 | 個人事業主や退職者が対象。1回あたりの納付額がまとまるため計画的資金管理が必須。 |
このように、均等割と所得割の違いを把握すると、住民税が「地域に住む全員が等しく負担する定額部分(均等割)」と「所得の多さに応じて10%を負担する従量部分(所得割)」の合算であることが明確になります。
【実態検証】なぜ「退職後」や「社会人2年目」の住民税は高く感じるのか?現場のリアル
住民税に関する最大の落とし穴は、税金が「前年1月1日〜12月31日の所得」を基準にして翌年の6月から課税される「前年所得課税(後払い)」の仕組みをとっている点にあります。このタイムラグが、人生の転機において想定外の金銭的ショックを引き起こします。
新社会人の住民税はいつから引かれるか
大学や専門学校を卒業して就職したばかりの新社会人の住民税はいつから引かれるかというと、入社1年目の給料からは引かれません。前年に学生などで課税対象となる所得がないため、1年目の住民税はゼロです。しかし、社会人2年目の6月の給料日を迎えた瞬間、前年の社会人1年目の収入をベースに計算された住民税の天引きが一斉に始まります。「昇給したはずなのに手取りが減った」という新入社員の悲鳴は、この前年所得課税のタイムラグが原因です。
退職後の住民税が高い理由と退職者の苦悩
さらに深刻なのが退職後の住民税が高い理由です。定年退職や自己都合退職によって翌年の収入がゼロまたは激減したとしても、市役所からは容赦なく「前年の現役時代の高収入」を基準にした高額な住民税の請求書が届きます。
在職中は12分割で給与天引き(特別徴収)されていたものが、退職後は年4回払いの普通徴収に切り替わるため、1回あたりに支払う請求額が跳ね上がります。税理士相談窓口や自治体の納税課には、「無職になったのに数十万円の納付書が届いた。払えない」という切実な相談が毎年後を絶ちません。退職を計画する際は、退職後1年間に発生する住民税相当額をあらかじめ貯蓄としてプールしておくことが鉄則です。

【2026年最新税制】パート年収の壁・非課税世帯基準・申告の落とし穴
税制改正や社会保障制度の見直しが続く2026年現在、家計を預かる主婦層やフリーランスにとって「住民税がいつ発生するのか」の境界線を知ることは極めて重要です。
パート年収の壁と住民税の境界線
いわゆるパート年収の壁と住民税の関係において、最も混同されやすいのが「所得税の壁」と「住民税の壁」の違いです。所得税は給与年収103万円(※基礎控除等の見直し議論が続く最新情勢下でも基準点)を超えると発生しますが、住民税の均等割は自治体によって年収約100万円(所得45万円)前後から課税されます。
自治体の級地区分(生活保護基準に基づく地域の物価水準)によって異なりますが、東京23区や主要都市(1級地)では給与年収100万円を超えると住民税(均等割)が発生し、年収103万円を超えると所得割も加算されます。「所得税が非課税だから住民税もゼロ」と思い込んでいると、数千円から数万円の住民税が突如請求されることになります。
住民税の非課税世帯年収基準
住民税の非課税世帯年収基準を満たすと、住民税の均等割・所得割がともに免除されるだけでなく、各種給付金の給付対象や国民健康保険料の減免、幼児教育・保育の無償化枠拡大など、手厚いセーフティネットの対象となります。単身者の場合は前年合計所得45万円以下(給与年収換算で100万円以下)、扶養親族がいる場合は「35万円×(本人+扶養親族数)+加算金」という計算式で基準所得が判定されます。
確定申告と住民税申告の違い
副業や医療費控除を行う際に見落としてはならないのが、確定申告と住民税申告の違いです。税務署へ確定申告(国税の申告)を行えば、そのデータが自動的に市区町村へ連携されるため、別途住民税の申告を行う必要はありません。
しかし、「副業所得が年間20万円以下だから確定申告は不要」という所得税の特例ルールを使った場合でも、地方税法上の住民税には20万円ルールの免除規定が存在しません。副業所得が1円でもあれば、市区町村役場に対して「住民税申告書」を提出する法定義務が発生します。この申告を怠ると無申告加算金や延滞税が課されるリスクがあるため、2026年現在の副業推進環境下では特に注意が必要です。
一般に知られていない盲点とネットの誤解|ふるさと納税と通知書の確認術
住民税の税額を賢くコントロールし、正しく処理されているかを確認するための必須知識が「ふるさと納税」と「決定通知書の照合」です。
ふるさと納税による住民税控除のカラクリ
ふるさと納税による住民税控除は、実質自己負担2,000円を除いた寄附金額が、翌年の住民税および所得税から差し引かれる仕組みです。ここで重要なのは、「税金が安くなって得をする」のではなく、「翌年納めるべき住民税を前払いで任意の自治体に寄附し、返礼品を受け取っている」という点です。
ワンストップ特例制度を利用した場合は全額が翌年の住民税から控除され、確定申告を行った場合は所得税からの還付と翌年の住民税控除に分かれて反映されます。
住民税決定通知書の見方と確認ポイント
毎年5月中旬から6月にかけて、勤務先または自治体から住民税決定通知書の見方が記載された細長い書類(「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書」)が届きます。大半の人が合計税額だけを見て捨ててしまいますが、必ず確認すべき重要ポイントがあります。
- 「税額控除額」欄の確認:ふるさと納税や住宅ローン控除が正しく引かれているか。ふるさと納税の控除額(寄附金合計-2,000円)が市区町村民税・都道府県民税の控除枠に正しく反映されているかを照合する。
- 「所得控除」欄の確認:生命保険料控除、扶養控除、小規模企業共済等掛金控除(iDeCo)などの申請漏れがないか。
引っ越し時の「1月1日住所地ルール」
ネット上で「今年引っ越したら、前の市と今の市の両方から請求が来た」という噂が散見されますが、これも制度の誤解です。住民税は「その年の1月1日時点で住民票があった自治体」に対して、その年度の1年分を一括して納めるルールになっています。年度の途中で別の市町村へ引っ越しても、旧住所地に対してその年度の住民税を納め続けることになります。新住所地から同じ年度の住民税が請求されることはなく、二重徴収は法的に起こり得ません。
【プロの結論】税の仕組みを理解して家計防衛につなげるための判断基準
地方自治体の財政や社会保障制度をめぐる議論が激化する昨今、税金の仕組みに対する「リテラシーの格差」がそのまま家計の防衛力に直結する時代を迎えています。市民税・住民税の仕組みを正しく把握した上で、個人の状況に応じた判断基準を整理します。
制度をフル活用して家計防衛に取り組むべき人
- 課税所得がある給与所得者・個人事業主:ふるさと納税やiDeCo(個人型確定拠出年金)を積極的に活用し、住民税の課税標準額そのものを引き下げる対策が極めて有効です。
- 副業を行っているビジネスパーソン:確定申告不要枠(20万円以下)であっても自治体への住民税申告を漏れなく行い、普通徴収を選択することで本業の会社への副業バレを予防する管理が求められます。
税の資金計画に最大限慎重になるべき人
- 年内に転職・独立・退職を予定している人:翌年に前年の高収入ベースの普通徴収(または一括徴収)が襲ってくるため、あらかじめ1年分の住民税相当額(前年年収の概ね7〜10%程度)を生活防衛資金として確保しなければ資金ショートを起こします。
- パート勤務で扶養枠ギリギリの働き方をしている人:100万円・103万円のラインを意識せず数千円オーバーした結果、住民税が発生して手取りが逆転するケースを避けるため、事前の労働シフト調整が必要です。
【市民 税 住民 税 違い】に関するよくある質問(FAQ)
Q1:給与明細に「市民税」と「県民税」が分かれて書かれていますが、住民税とは別に払っているのですか?
A1:いいえ、別に払っているわけではありません。「住民税」とは市民税(市区町村民税)と県民税(都道府県民税)の2つを合わせた総称です。給与明細にそれぞれの金額が分かれて記載されていても、それは住民税の内訳が明示されているだけであり、二重に支払っているわけではありません。
Q2:年の途中でA市からB市へ引っ越した場合、住民税はどちらに納めることになりますか?
A2:その年の「1月1日時点」で住民票があった自治体(A市)に、その年度の1年分すべてを納めます。引っ越し先のB市から同じ年度の住民税を二重に請求されることはありません。B市への納税が始まるのは、翌年の1月1日をB市で迎えた後の翌年度分からとなります。
Q3:パート収入が年間102万円でした。所得税はかからないと聞きましたが、住民税もかかりませんか?
A3:所得税は非課税ですが、住民税(均等割)が課税される可能性が高いです。多くの自治体(特に人口密度の高い都市部)では給与年収100万円を超えると住民税の均等割(年額約5,000円〜6,000円)が課税対象となります。お住まいの自治体の非課税限度額基準を確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
市民税と住民税の違いにまつわる疑問は、「市民税は住民税という包括的な地方税の一部(市区町村民税)である」という事実を把握することで完全に解消されます。決して別々に存在する税金を二重払いしているわけではなく、都道府県民税と合算されて地域インフラや福祉サービスの原資として活用されています。
2026年以降の税制改正動向においても、少子化対策財源の確保や所得控除制度の再編など、住民税の算出根拠に関わる改定が順次実施されています。税金は「知らない人が損をし、正しく知っている人が家計を守れる」構造になっています。まずは手元の「住民税決定通知書」を確認し、控除の適用状況や前年の所得割・均等割の内訳を正確に把握することから家計防衛の第一歩を踏み出してください。 (出典: 市民 税 住民 税 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
