副業の住民税で会社にバレる理由と対策|普通徴収のやり方を徹底解説
働き方の多様化が進む2026年現在、多くのビジネスパーソンが収入源の複線化を目指して副業に取り組んでいます。一方で、厚生労働省のガイドライン改定を経てもなお、社内規定や心理的ハードルから「本業の会社に副業を知られたくない」と悩む人は少なくありません。副業が会社に発覚するルートの9割以上は、実は社内での密告やSNSの失言ではなく、自治体から送付される「住民税の通知」に起因しています。
ネット上では今なお「手渡しの給与ならバレない」「副業所得が20万円以下なら申告すら不要」といった危険な誤解が飛び交っています。本稿では、税務署や自治体の徴収メカニズム、経理部門が不審に思うポイント、そして会社に知られずに正しく納税するための実務手順を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業発覚の最大要因は、本業の給与から天引きされる住民税額が「本業単体の年収から計算される税額」より不自然に高くなること。
- 要点2:「手渡し給与なら安全」「20万円以下は非課税」は完全な誤認。住民税は1円でも利益が出れば自治体への申告義務が発生する。
- 要点3:副業バレを防ぐ唯一の合法的手続きは、確定申告時に「自分で納付(普通徴収)」を選択し、給与所得ではなく雑所得や事業所得として受領すること。
【2026年最新】副業の住民税で会社にバレる決定的な理由と通知の経緯
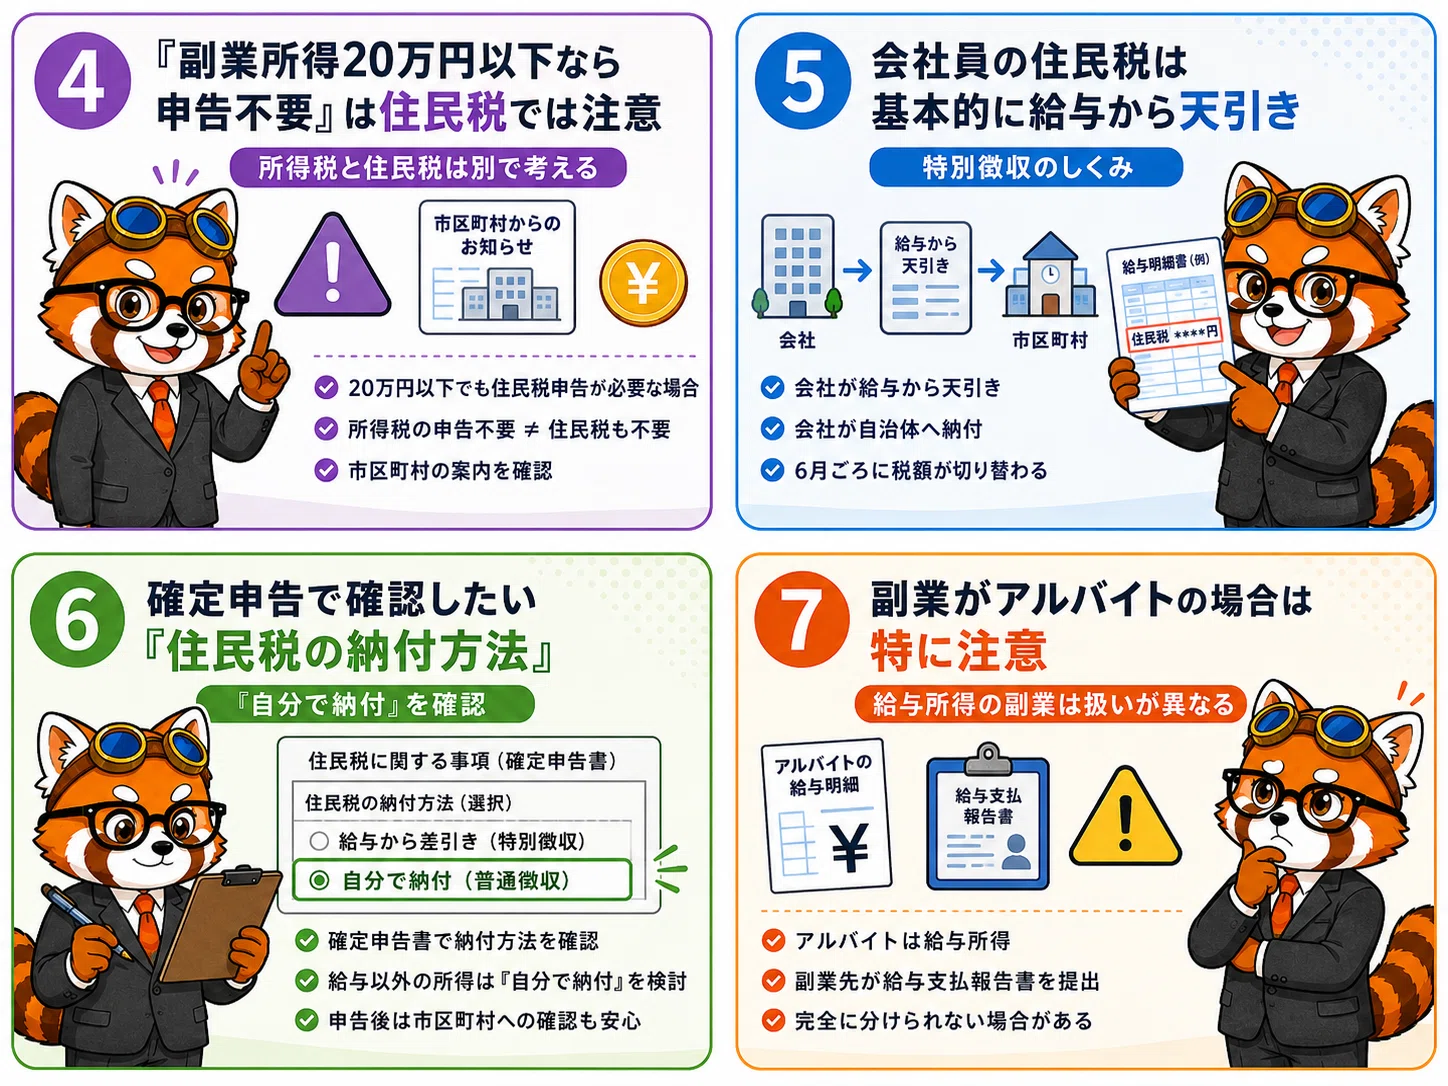
会社員が副業を始めた際、なぜ住民税をきっかけに会社へ情報が筒抜けになってしまうのか。その根本的な原因は、地方税法に基づく「特別徴収」のシステムにあります。日本の給与所得者は原則として、自治体が計算した年間の住民税額を、毎月の給与から分割して天引き(特別徴収)される仕組みになっています。
副業で収入を得て適切に確定申告や住民税申告を行うと、自治体は「本業の給与所得」と「副業で得た所得」を合算して最終的な住民税額を算出します。この合算された税額データは、毎年5月中旬から6月にかけて、本業の会社の経理・人事部門宛てに「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」として郵送または電子データで通知されます(副業住民税会社通知の経緯)。
ここで決定的な綻びが生じます。経理担当者が通知書を確認した際、同年代で基本給や役職がほぼ同じ社員と比較して、あるいは自社が支払っている給与額に対して明らかに住民税額が高い社員が存在すると、「給与以外の副収入がある」と一目で推測されてしまうのです。これが、副業住民税バレる理由の正体です。さらに一部の自治体では、通知書の摘要欄に副業分の所得区分や金額が印字されてしまうケースもあり、直接的な証拠となる事例が後を絶ちません。

噂の真偽を徹底検証|「手渡しなら安全」「20万円以下は不要」の落とし穴
副業初心者の間で根強く信じられている「2大都市伝説」があります。それが「給料を手渡しでもらえば記録が残らない」という言説と、「年間20万円以下の利益なら何もしなくていい」という思い込みです。しかし、これらは税務の現場から見れば極めてリスクの高い誤った情報です。
まず、副業住民税手渡しバレる真相について解説します。現金の受け渡し方法が銀行振込であろうと現金手渡しであろうと、支払側の事業者は労働基準法および税法に基づき、誰にいくら給与を支払ったかを記録した「給与支払報告書」を各市町村へ提出する法定義務を負っています。支払元の事業者が正規に経費計上(損金算入)している限り、自治体の税務課にはあなたのマイナンバーとともに副業収入のデータが確実に届いています。手渡しだからといって行政の捕捉を逃れることはできません。
次に、副業20万円以下住民税申告のルールです。「副業の利益が年20万円以下なら確定申告が不要」という規定は、あくまで国の「所得税」に関する特例ルールに過ぎません。地方自治体に納める「住民税」にはこのような20万円ルールは存在せず、副業住民税いくらから申告が必要かといえば、「純利益が年間1円でも発生した時点」から申告義務が生じます。国税である確定申告をしなかった場合でも、市区町村役場の住民税課窓口や電子申請で「住民税申告書」を提出しなければ、地方税法上の無申告(住民税副業申告しないとどうなる)となり、後から延滞金や過少申告加算税を請求されるだけでなく、突然の税額更正通知によって会社に発覚する引き金となります。
【データ比較】副業所得の区分と住民税課税ルートの違い
住民税を通じた会社バレを防ぐためには、得ている副収入がどの所得区分に該当するのかを正確に把握する必要があります。特に「給与所得」と「雑所得・事業所得」の扱いには決定的な違いが存在します。
| 副業の契約形態・所得区分 | 該当する主な副業職種 | 普通徴収(自分納付)の可否 | 会社バレのリスク評価 |
|---|---|---|---|
| 給与所得(雇用契約) | 飲食店バイト、警備員、深夜配送など | 原則不可(自治体方針により強制合算) | 極めて高い(ほぼ確実に発覚) |
| 雑所得(業務委託・個人取引) | WEBライティング、動画編集、アフィリエイト、フリマ物販 | 可能(確定申告時に選択) | 極めて低い(手続き厳守が条件) |
| 事業所得(独立した事業) | 個人事業主としてのコンサルティング、継続的受託開発 | 可能(確定申告時に選択) | 極めて低い(赤字申告時は注意) |
| 譲渡所得・配当所得 | 株式投資、暗号資産取引、不動産売却 | 可能(特定口座源泉徴収あり等) | 極めて低い(口座設定による) |
この表が示す通り、副業住民税雑所得と給与所得の違いを正しく認識することが成否を分けます。アルバイトやパートなどの「給与所得」として得た副収入は、地方税法のルール上、主たる勤務先(本業の会社)の給与と合算して特別徴収することが原則義務付けられています。そのため、給与副業を行っている場合は、どれほど確定申告を工夫しても本業の会社に住民税特別徴収副業会社バレを回避することは実質的に困難です。

【実践手順】会社にバレない副業住民税の普通徴収やり方と自治体対策
業務委託契約などで雑所得や事業所得を得ている場合、正しく手続きを行うことで、副業分の住民税納付書を自宅宛てに直接送ってもらう「普通徴収」を選択できます。具体的な申告手順と自治体対策を解説します。
国税庁の「確定申告書作成コーナー」やe-Taxを利用して確定申告書を作成する際、もっとも重要なのが確定申告住民税普通徴収チェックの欄です。確定申告書第二表の左下にある「住民税・事業税に関する事項」という項目内の、「給与・公的年金等以外の所得に係る住民税の徴収方法」において、必ず「自分で納付(普通徴収)」にチェックを入れます(副業住民税普通徴収やり方)。
これにより、本業の給与に対する住民税はこれまで通り会社の給与天引き(特別徴収)のまま据え置かれ、副業の雑所得・事業所得に対して発生した住民税のみが、毎年6月頃に自宅へ届く納付書(年4回分割または一括)で個人納付できるようになります。会社の特別徴収税額決定通知書には副業分の金額が一切反映されなくなるため、住民税ルートからの発覚を完全に遮断できます。
ただし、近年の電算化や自治体内部の処理方針により、ヒューマンエラーで特別徴収にまとめられてしまうケースが稀に報告されています。より確実を期すための住民税副業自治体バレ対策として、確定申告書を提出した後の4月上旬〜中旬頃に、居住地を管轄する市区町村役場の住民税課へ電話を入れ、「確定申告時に副業分を普通徴収で希望したが、正しく普通徴収として処理されているか」を確認するのが最も確実な自衛策です。
【実態検証】税務の現場と経理担当者が明かす「発覚する人・しない人」のリアル
大手企業の経理部門関係者や税理士の証言によると、副業が発覚するパターンには明確な共通項が存在します。ネット上のコミュニティ(SNSやQ&Aサイト)でも、「普通徴収にチェックしたはずなのに会社から呼び出された」という悲痛な相談が散見されますが、その実態を調査すると以下の構造的要因が浮かび上がります。
第一に、「副業で赤字(損失)を出して確定申告した」ケースです。事業所得や不動産所得で経費がかさみ赤字になった場合、本業の給与所得と「損益通算」を行うことで全体の所得税・住民税を圧縮できます。しかし、これにより会社に届く特別徴収税額通知書に記載された税額が、本業給与から想定される税額よりも「不自然に安くなる」現象が発生します。経理担当者は「なぜこの給与で住民税がこんなに少ないのか? 控除を適用したのか?」と疑問を抱き、調査の過程で副業の存在が明るみに出てしまうのです。
第二に、2026年最新副業税金ルールにおけるマイナンバー連携と行政システムの自動化です。マイナンバーそのものによって会社へ直接副業情報が通知されることは法制上ありませんが、自治体内部での名寄せ精度が極限まで高まった結果、過去のような「申告漏れが見逃される」余地は完全に消滅しました。適法に普通徴収の手続きを完了させている人だけが、誰にも知られず安全に副業を継続できています。
【プロの結論】安全に副業を継続できる人・慎重になるべき人の判断基準
住民税の仕組みと法制度を踏まえ、リスクなく副業を進められる条件と、慎重な対応が求められる境界線を明確に提示します。
【安全に副業を進められる条件】
- 副業の契約形態が「業務委託」「成果報酬型」であり、所得区分が雑所得または黒字の事業所得であること。
- 確定申告時に「自分で納付(普通徴収)」を選択し、自宅に届く納付書で期日通りに納税できる自己管理能力があること。
- 会社の就業規則が副業容認であるか、あるいは「労務提供を伴わない個人取引」として法的に説明可能な枠組みを維持していること。
【副業開始に慎重になるべき条件】
- 副業先と「雇用契約」を結び、給与明細を受け取る形式のアルバイト・パートを行う予定である人(普通徴収が選択できず発覚リスク極大)。
- 就業規則で副業が厳罰対象と規定されており、万が一の自治体側の処理ミスや通知書の不備が発生した際に対応できない環境にある人。
- 経費を過剰計上して意図的な赤字を作り、損益通算で税金を浮かせようと考えている人(税務調査および社内発覚のリスクが極めて高い)。
【住民 税 副業】に関するよくある質問(FAQ)
Q1:副業の利益が年間10万円程度の場合でも、確定申告や住民税申告は必要ですか?
A1:所得税の確定申告(国の税務署)は不要ですが、お住まいの市区町村に対する「住民税申告」は必須です。利益が1円でも発生している場合、役所の住民税窓口またはオンライン申請で普通徴収を選択して申告書を提出してください。申告を怠ると未納扱いとなり、後日追徴課税のリスクが生じます。
Q2:アルバイトの副業をしていますが、確定申告で普通徴収を選べば会社にバレませんか?
A2:残念ながらバレる可能性が極めて高いです。アルバイトは「給与所得」に該当するため、地方税法の規定により本業の給与と合算されて本業の会社へ特別徴収税額として通知されます。給与所得の副業において普通徴収を認める自治体はごく一部の例外を除きほぼ存在しません。
Q3:確定申告で「自分で納付」にチェックを付け忘れた場合、後から変更できますか?
A3:自治体から本業の会社へ住民税の税額通知が発送される前(おおむね毎年3月下旬〜4月上旬頃まで)であれば、市区町村の住民税課へ直接連絡して「普通徴収への切り替え」を依頼することで修正が間に合うケースがあります。気づいた時点で速やかに役所へ電話相談を行ってください。
Q4:マイナンバー制度によって会社へ直接副業がバレることはありますか?
A4:マイナンバーそのものが原因で会社に副業が通知される仕組みはありません。マイナンバーは行政機関が個人の所得情報を正確に把握するために利用されるものであり、国税庁や役所が会社に対して「この社員は副業をしています」と独自に通知することはありません。発覚の原因はあくまで「住民税額の不一致」です。
まとめ:2026年の税制環境を味方につけて安全に副業を続けるために
副業における住民税の問題は、正しい税務知識を持ち、適切な申告手続きを踏みさえすれば決して恐れるものではありません。会社に副業が露見する最大の要因は、制度の不備ではなく「給与所得の副業を選んでしまうこと」や「申告方法の誤認」「手続きの怠慢」といった人為的なミスにあります。
業務委託契約による雑所得・事業所得を構築し、確定申告での普通徴収選択を徹底すること。そして自治体への確認作業を惜しまないことが、会社員のキャリアと経済的自由を両立させる最大の防御策となります。正確な知識を武器に、リスクを最小限に抑えた持続可能な副業ライフを確立してください。 (出典: 住民 税 副業(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
