医療費控除の領収書がない!紛失時の代用法と確定申告の抜け道【2026】
「確定申告の時期なのに、通院した時の領収書が見当たらない」「家族分のレシートをうっかり捨ててしまった」――年間10万円(または総所得金額等の5%)を超える高額な医療費を支払ったにもかかわらず、手元に紙の領収書がないという理由だけで還付金の受け取りを諦めていないでしょうか。物価高や社会保険料の負担が増すなか、数万円単位の税金が戻る医療費控除を見送るのは家計にとって大きな損失です。
結論から言えば、領収書を紛失した場合でも医療費控除を申請する法的なルートは複数残されています。近年の税制改正とデジタル化の進展により、申告手続きそのものは劇的に変化しました。公的な書類の活用法や医療機関の窓口対応の実態、万が一の税務調査リスクまで、領収書がない状態から正当に控除を受けるための実践的な手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:平成29年分の確定申告から領収書の「税務署への提出」は不要となり、医療費通知(医療費のお知らせ)やマイナポータル連携を使えば領収書なしでも適法に申告できる。
- 要点2:病院・薬局での領収書の再発行は原則不可だが、有料の「支払証明書」の発行や、クレジットカード利用明細・家計簿の複合記録で補完できるケースがある。
- 要点3:申告書に添付しなくても領収書には5年間の保存義務が課されており、税務署からの「お尋ね」に備えた証拠保全を怠ると追徴課税のリスクが生じる。
医療費の領収書を紛失しても諦めるな!知っておくべき最新救済ルートの全貌
「領収書の現物がない=医療費控除が受けられない」というのは、過去の制度に基づいた大きな誤解です。国税庁の現行ルールにおいて、確定申告書を提出する段階で医療費控除 提出不要の原則が確立されています。申告時に提出が求められるのは、領収書の束ではなく「医療費控除の明細書」という集計書類です。
健康保険組合や協会けんぽから毎年1月〜2月頃に送付される「医療費通知 確定申告(医療費のお知らせ)」原本を添付すれば、記載された受診分については個別の領収書を保管していなくても申告が認められます。さらにマイナポータル連携 医療費を活用すれば、e-Tax上で前年1年間に支払った保険診療データが自動入力され、ペーパーレスかつ領収書レスで手続きが完了します。
ただし、ここには見落としてはならない重要な条件が存在します。医療費通知やマイナポータルに反映されるのは「健康保険が適用された診療」に限られ、反映時期のタイムラグによって11月〜12月受診分が抜け落ちている場合がある点です。また、自費診療(自由診療の歯科治療やレーザー治療など)や通院のための交通費、ドラッグストアで購入した市販薬の代金は通知に載りません。公的データに載っていない医療費の領収書を紛失した場合は、次章で紹介する別の代替手段を講じる必要があります。
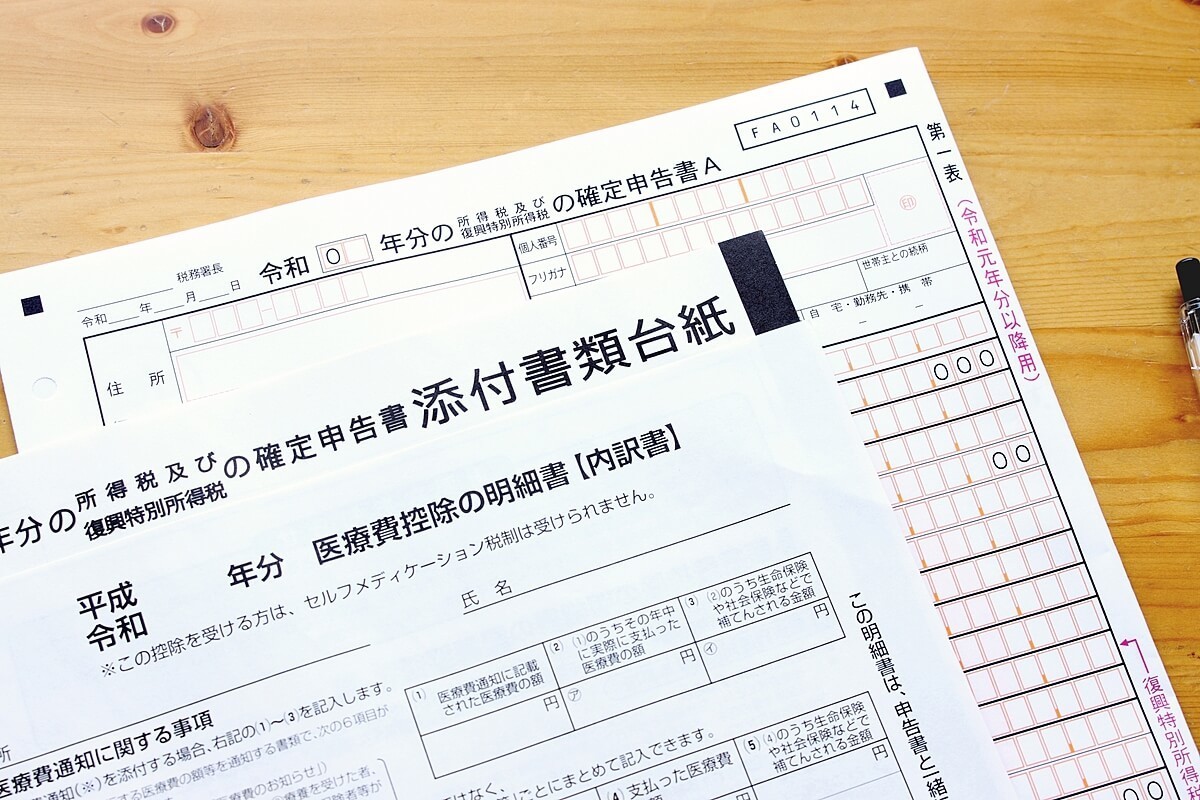
【手段別比較】領収書なしで医療費控除を通す4つの代替アプローチ
手元に領収書がない場合、どのような代替手段を取るべきかは「紛失した費用が保険診療か、自由診療・市販薬か」によって異なります。税務署に対する立証能力と手間のバランスを以下の表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マイナポータル連携 | 公的医療保険の受診データがe-Taxへ自動集計。窓口負担額を100%自動反映 | 発行費用:0円 対応:保険診療のみ | 最も安全かつ確実。領収書の保存義務も免除される最強のルート |
| 医療費通知(紙)の添付 | 健保組合等から送られてくる「医療費のお知らせ」原本を申告書に添付 | 発行費用:0円 期間:前年1月〜10月前後が多い | 記載がある受診分は領収書保存が不要。年末分の記載漏れに注意 |
| 病院・薬局の「支払証明書」 | 医療機関の窓口で1年間の診療費支払実績を証明する書類を申請 | 手数料相場:1通 1,100円〜3,300円前後 | 高額な自由診療(インプラントや不妊治療等)の領収書を失くした際の最終手段 |
| クレカ明細+家計簿・診察券 | 利用明細の日時・金額・加盟店名と、通院履歴(診察券や予約記録)を突合 | 立証難易度:中〜高 (税務署の個別判断) | 法的証拠としては弱いが、明細書記載の根拠資料として客観性を補強可能 |
「病院は領収書を再発行できない」は本当か?医療現場の実態と支払証明書
「病院で領収書を再発行してもらえば済むのでは」と考える方は少なくありません。しかし、総合病院やクリニックの会計窓口に駆け込んでも、ほぼ100%断られます。ネット上の掲示板やSNSでも「領収書紛失 再発行をお願いしたら冷たく断られた」という体験談が後を絶ちません。
医療機関が病院 領収書 再発行できない姿勢を貫くのには、明確な法益上の理由が存在します。領収書は金銭の授受を証明する唯一の原資料であり、安易に同一日付・同一金額の領収書を二重発行すると、架空請求や詐欺、脱税などの犯罪行為に悪用される恐れがあるためです。医療機関側の税務コンプライアンスとして「再発行不可」の内規が厳格に敷かれています。
ただし、領収書の現物再発行はできなくても、医療機関に「支払証明書 医療費控除(領収証明書)」の発行を依頼することは可能です。これは「〇〇氏が〇年〇月〇日から〇月〇日までの間に、当院へ合計〇〇円を支払ったことを証明する」という病院長名義の公的文書です。数千円の手数料(文書料)が発生するケースが多いものの、10万円を超える自費診療の領収書を紛失した場合には、控除による還付金額のほうが手数料を大幅に上回るため、躊躇せず申請するのが賢明な選択です。

【実態検証】税務署から「お尋ね」が来たらどうなる?5年間の保管義務と監査リスク
「明細書に数字を書いて提出するだけで領収書の提出が不要なら、適当に概算で申告してもバレないのでは?」という危険な誘惑に駆られる人が一定数存在します。しかし、この制度設計の裏には税務当局による緻密な監視システムが敷かれています。
国税通則法および所得税法において、確定申告期限の翌日から医療費控除 5年間保存義務が定められています。申告時に提出する必要がないのは「税務署側の書類管理コスト削減と納税者の利便性向上」が目的であり、保管義務そのものが免除されたわけではありません。税務署は申告内容に不自然な点(過去の傾向と著しく乖離した高額請求、キリの良い不自然な金額、特定の医療機関への偏りなど)を検知した場合、後日「お尋ね」と呼ばれる文書を送付し、領収書の原本提示を求めます。
もし税務署 お尋ね 領収書ない状態に陥り、支払いを証明する客観的証拠(支払証明書や決済ログ)を一切提示できなかった場合、該当する医療費控除は全額否認されます。控除が取り消されると、本来納めるべきだった税金が追徴されるだけでなく、ペナルティとして過少申告加算税(10%〜15%)や、申告期限からの日数に応じた延滞税が上乗せされます。意図的な水増しと判定された場合には、最も重い重加算税(最大40%)が課されるリスクすらあります。「領収書がないからといって架空の数値を書く」行為は絶対に避けてください。
セルフメディケーション税制と過去5年の遡り請求|見落としがちな盲点と落とし穴
医療費控除に関連して、ドラッグストアで購入した対象医薬品を対象とする「セルフメディケーション税制(医療費控除の特例)」を利用している場合、通常の医療費控除以上に注意が必要です。
セルフメディケーション税制では、健康保険を通さない市販薬の購入が対象となるため、医療費通知やマイナポータル連携といった公的データが存在しません。したがって、セルフメディケーション税制 レシートなしの状態で申告を通すのは極めて困難です。購入時のレシートに印字されている「★マーク」や「セルフメディケーション税制対象」という表記が唯一の証拠書類となるため、レシートを完全に紛失した医薬品については、控除の対象外として諦めざるを得ないのが実情です。
一方で、過去の医療費について朗報となる制度が「還付申告の遡り請求」です。過去数年間に支払った多額の医療費について「当時は領収書が見つからず申告しなかったが、大掃除をしたら引き出しから出てきた」というケースでは、医療費控除 過去5年 遡り請求(更正の請求または期限後還付申告)が認められています。法定申告期限から5年以内であれば、過去の年度に遡って正当な還付金を受け取ることができます。マイナポータル上でも過去数年分の医療費通知情報を確認・ダウンロードできるため、心当たりのある受診履歴があれば即座にチェックする価値があります。
【プロの結論】領収書なしで控除を受けるべき人・見送るべき人の明確な判断基準
領収書を紛失した状況下で医療費控除の手続きを進めるべきか否かは、手元に残された「エビデンスの強度」と「期待できる還付額」の冷徹な計算によって決まります。曖昧な判断で税務リスクを抱え込まないためのスクリーニング基準を提示します。
▼領収書なしでも即座に控除を申請すべき人
- マイナポータルや医療費通知で受診履歴の全容が確認できる人:公的書類が領収書の完全な代用となるため、税務リスクはゼロです。迷わずe-Tax連携で申告してください。
- 1回あたりの支払額が数万円〜数百万円にのぼる自由診療を受けた人:病院窓口で1,000円〜3,000円前後の手数料を支払って「支払証明書」を取得しても、戻ってくる還付金のほうが遥かに大きいため、文書発行を依頼して確実に申請すべきです。
▼無理に申請せず見送りを検討すべき人
- ドラッグストアの市販薬レシートを紛失し、購入履歴の証明ができない人:商品名や税制対象識別が立証できないため、税務調査で否認される可能性が極めて高くなります。
- 医療費通知に載っていない小規模な受診で、還付見込み額が数百円〜数千円程度の人:支払証明書の発行手数料や、診察券・通帳明細を揃える時間的コストのほうが還付金を上回る「費用倒れ」のリスクがあります。
【医療 費 控除 領収 書 ない】に関するよくある質問(FAQ)
Q1:クレジットカードの利用明細書だけで医療費控除は通りますか?
A1:クレジットカード利用明細 医療費の記録単体では、税務上の完全な証明書類とは認められません。明細書には「医療機関名」と「支払金額」は記載されますが、「治療目的の医療費であるか」「誰の診療費か」という具体的な内訳が証明できないためです。ただし、診察券、予約確認メール、家計簿の受診記録などをセットで保管し、合理的な説明ができる状態を整えておけば、明細書の裏付けとして一定の説得力を持たせることができます。
Q2:通院時の電車代やバス代は領収書が出ませんが、控除できますか?
A2:公共交通機関(電車・バス)の運賃は、領収書がなくても控除の対象になります。この場合、日付、利用した交通機関の名称、乗車区間(発着駅)、運賃、通院した病院名を家計簿やエクセル等に記録しておき、「医療費控除の明細書」の交通費欄に記載して申告します。ただし、自家用車のガソリン代や駐車料金、自己都合で利用したタクシー代(急患や足腰の障害等でやむを得ない場合を除く)は対象外です。
Q3:過去3年分の領収書が今になって見つかりました。今からでも還付申告できますか?
A3:はい、可能です。確定申告をしていない年分であれば、対象年の翌年1月1日から5年間はいつでも還付申告書を提出できます。すでに確定申告書を提出済みの年分に医療費控除を追加したい場合は、「更正の請求」という手続きを行うことで、過去5年分まで遡って納めすぎた税金の還付を受けられます。
まとめ:今後の動向と失敗しないための判断基準
確定申告における医療費控除は、デジタル技術の浸透によって「紙の領収書を1枚ずつ糊付けして提出する時代」から完全に脱却しました。手元に領収書が見当たらないからといって諦める必要は一切ありません。
まずはマイナポータルにログインして公的医療費データの存在を確認し、反映されていない自費診療等については「支払証明書」の取得や複合的な決済ログの保全を進めてください。そして何より、提出不要ルールと5年間の保存義務は表裏一体であることを肝に銘じ、適法かつ確実なステップで正当な税金の還付を受け取りましょう。 (出典: 医療 費 控除 領収 書 ない(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
